茜坑锂矿开发“临门一脚”,江特电机长期盈利曲线或重塑
21世纪经济报道记者 董鹏
茜坑锂矿的开发取得重要进展。
10月11日晚间,江特电机公告,茜坑锂矿的《安全设施设计》于近日通过了国家矿山安全监察局审查。
茜坑锂矿是我国第一个在国家自然资源部办理采矿权证的云母型锂矿,是国家新一轮找矿突破战略行动的重要成果之一,也是江特电机最重要的锂矿资源。
本次《安全设施设计》通过审查,是茜坑锂矿由取得采矿权向依法开工建设推进的关键环节,标志着该项目就此进入资源开发的最后攻坚阶段。
21世纪经济报道记者还从江特电机人士处了解到,因为茜坑锂矿资源开发筹备已久,前期准备工作早已就绪,后续取得用地、环评批复后便可正式启动建设。
作为公司的“一号工程”,茜坑锂矿未来建成与投产、达产后,将大幅提高江特电机的锂精矿原料自供比例,从而摆脱“锂盐加工厂”的尴尬角色,并给其长期成本曲线、盈利曲线带来显著优化。
原料端短板突出
长期以来,江特电机存在明显的业务短板。
公司虽然拥有茜坑锂矿、牌楼含锂瓷石矿等多个矿权,但是至今尚无实际锂精矿产出,所需原料主要依靠外部采购。
这导致公司需要同时面临原料端锂精矿、产品端碳酸锂两方面的价格波动,整体竞争力明显不如其他“一体化”矿石提锂企业,公司为之陷入锂价“涨不赚钱、跌更亏钱”的尴尬处境。
比如2026年上半年,电池级碳酸锂现货均价涨破16万元/吨,A股锂矿板块超过八成企业实现盈利,江特电机却依旧未能扭亏,成为行业内少数几家继续亏损的锂业公司之一。
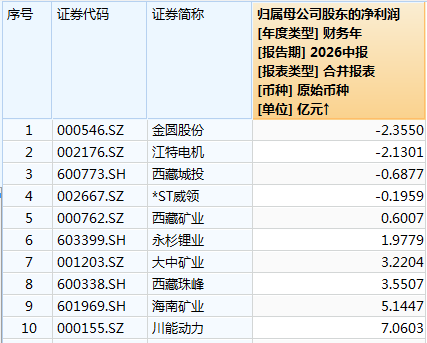
对此,江特电机9月中旬接受机构调研时指出:“亏损的主要原因是锂板块盈利受限,锂板块亏损主要受核心锂矿茜坑尚未开采、锂矿石原材料全部外购、产能利用率不足、单位生产成本较高等因素影响。”
现阶段,江特电机只能依靠电机板块的稳定经营,来对冲其锂盐板块的周期波动。
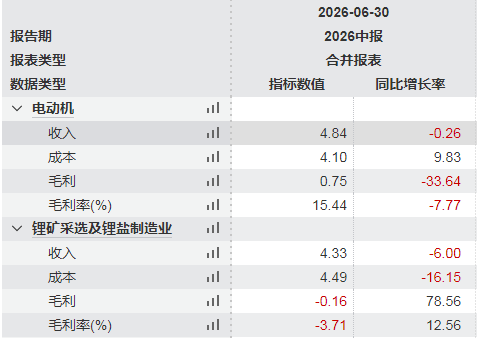
相关数据显示,上半年,江特电机营业收入合计9.57亿元,电机、锂盐两大业务板块实现收入4.84亿元、4.33亿元,收入占比分别为50.6%和45.2%。
但是,上述两大业务的盈亏情况却存在明显差异。电机业务同期毛利率为15.44%,当期为上市公司贡献毛利润0.75亿元;锂盐业务受到锂价反弹拉动实现减亏,但是当期毛利率依旧为-3.71%,并产生0.16亿元的毛利亏损。
加上税金、管理费用等刚性成本支出,江特电机上半年亏损2.13亿元,这也是该公司连续第四年出现中期亏损。
推进茜坑锂矿开发,也就成了江特电机改善自身盈利能力最迫切的工作。
2025年,从前十大流通股东之一成为实控人,并出任江特电机董事长、总经理的王新开始重点推动公司核心矿山茜坑锂矿的资源开发。
“公司已将茜坑出矿列为2026年的首要经营目标,正统筹各方资源加快进度,力争早日实现出矿。”王新接受媒体采访时曾表示。
在系统总结公司过往发展经验的基础上,江特电机此前还单独对外披露了一项“3A+3J”战略。
这份战略明确,矿业不是“辅助业务”,而是江特未来竞争力的根基,且“矿业业务要走采选一体化,并引入AI自动化管理模式,提高效率、降低成本、提升稳定性”。
在此背景下,江特电机加速推进茜坑锂矿开发,补齐自身资源短板。
降本路径已获多次验证
“《安全设施设计》通过审查后,公司将严格按照批复的《安全设施设计》组织建设,加快推进茜坑锂矿建设进度。”江特电机公告称。
不过,值得注意的是,这并不代表项目可以立即开工建设。
根据相关法律法规,矿山正式启动主体工程建设,还需要取得环境影响评价报告书批复、使用林地审核同意书、建设用地批复等作为前置要件。
江特电机人士10月12日也给出了类似反馈,并表示“相关审批工作正在推进当中”。此外,由于茜坑锂矿资源开发筹备已久,其他前期准备工作已经就绪。
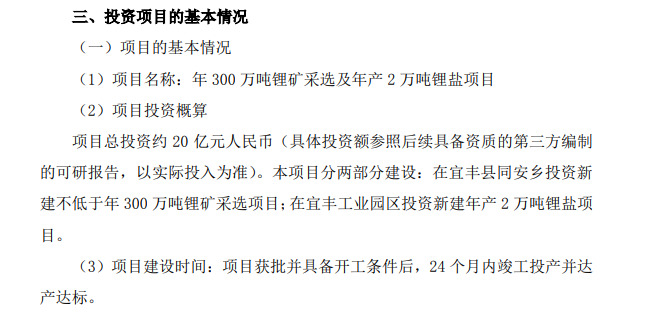
另据江特电机历史公告,茜坑锂矿的采选规模为300万吨/年,并配套2万吨/年锂盐项目,锂矿采选与冶炼项目分为两部分建设。
计划建设周期为24个月,即项目获批并具备开工条件后,24个月内竣工投产并达产达标。
“茜坑锂矿全面达产后,预计每年可以满足公司近2万吨的碳酸锂原料需求。”上述江特电机人士表示。
截至目前,江特电机锂盐设计产能合计达到4.5万吨/年,已建成4条生产线,其中2条为锂云母产线、2条为锂云母/锂辉石混线。
在不考虑上述茜坑锂矿配套的2万吨/年锂盐新增产能的情况下,仅按照公司现有锂盐产能规模估算,远期茜坑锂矿达产后,江特电机锂盐业务的原料自给率有望升至40%左右。
上述潜在的原料自供比例,虽然无法与天齐锂业等“一体化”矿石提锂头部企业相比,但是就江特电机自身而言已经是非常明显的进步,其锂盐生产成本有望显著降低,单位盈利空间也会随之扩大。
历史数据显示,2025年,江特电机锂矿采选及锂盐制造业务营业成本为10.8亿元,当期公司锂盐产品销售量为1.38万吨,由此估算其锂盐单位生产成本为7.83万元/吨。
反观同为云母提锂企业的永兴材料,凭借矿端与冶炼端的高度匹配,采用上述方法估算的2025年锂盐生产成本仅有4.3万元/吨。
不同的原料自给率、成本水平,决定了上述两家公司不同的盈利能力与抗风险能力。在锂价高位时,永兴材料可以获得更多盈利;在锂价跌至低位时,则可以有效减少企业亏损,甚至实现盈亏平衡。
而按照王新此前估算,茜坑锂矿达产后,公司碳酸锂完全成本有望降到每吨5万元至6万元,“即便碳酸锂价格在低位运行,我们的锂盐业务也能实现盈利。”
江特电机也指出,茜坑锂矿开采后,将大大提高公司锂矿的自给率,进一步降低生产成本,提高产品利润率,对公司经营业绩的改善和提升以及锂产业板块未来30年的发展将起到举足轻重的作用。
姑且不论未来江特电机成本能否如愿降至上述水平,加快自有矿山资源开发已经成为近几年锂业公司的共同选择,类似降本路径也已经在中矿资源等多家公司身上获得验证。


