小盘“双子星”逆势吸金:近一月合计净流入2.8亿,谁在逆势下注?
在10月A股反复探底、多数宽基资金观望的背景下,两只小盘指增ETF走出了一条反向曲线。Wind数据显示,截至10月23日,招商基金旗下中证2000增强ETF招商(159552)、中证1000增强ETF招商(159680)近一个月分别净流入1.69亿元和1.17亿元,合计超2.8亿元;而同期两只产品单位净值分别由2.2524元、1.6013元回落至2.0208元、1.4856元。而今日盘中,指数下挫的同时,二者又分别获得获得1950万份、600万份净申购。
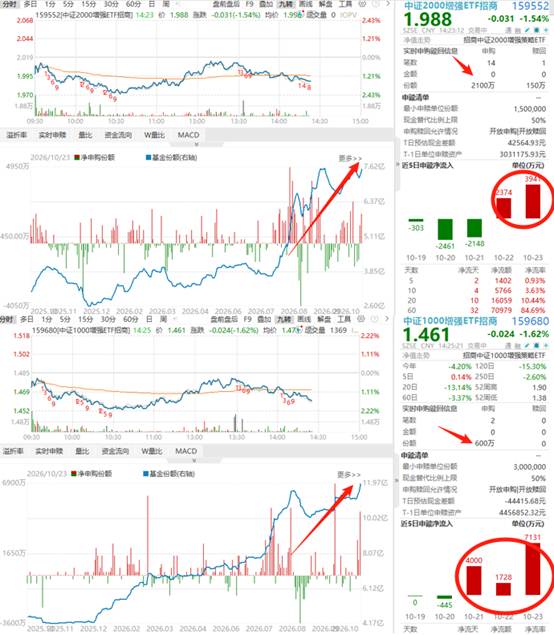
“净值在跌、份额在涨”,这种背离并非偶然。这一模式与卖方对中小盘ETF的实证观察高度吻合。东吴证券中小盘团队在9月底发布的专题研究中指出,中小盘ETF的申赎呈现“平稳期缓慢流出、剧烈波动期转为净申购,且跌幅越深申购力度越强”的规律,并将净申购天数占比作为判断资金性质的关键指标——连续多日的单向申购通常由配置决策支撑,单日大额双向申赎更多反映交易情绪。
谁在买:杠杆退潮与被动承接的对冲
资金敢于承接的第一个背景,是市场微观结构的重新洗牌。10月以来,杠杆资金持续收缩,截至10月22日,A股融资余额已连续9个交易日下降、累计减少近950亿元;同期股票型ETF则连续净流入,10月节后净流入超1500亿元,仅10月19日至23日一周,大盘宽基ETF净流入即约786亿元。
杠杆退潮与被动托底的大体对冲,使得资金开始从“高位拥挤”向“低位低拥挤”方向扩散。这一轮分化在指数层面表现分明:10月19日至23日,中证1000上涨0.79%、中证500上涨0.62%逆势收红,而创业板指再跌3.18%、沪深300下跌1.57%、上证指数下跌0.69%。
机构更愿意用“再平衡”而非“反转”来定义这一过程。民生证券指出,前期资金通过ETF和公募渠道入市、带动大盘成长股走强,在市场β减弱的背景下,后续大小盘风格可能出现再平衡;中欧基金量化团队亦认为,当公募从极致大盘风格回归均衡,小微盘作为“前期被挤压较深的一侧”,往往是再平衡过程中弹性更充分的承接方向。
政策端则提供了更长的逻辑。“十五五”中小企业规划于9月3日印发,明确到2030年专精特新“小巨人”企业达2.2万家,并设立国家中小企业发展基金二期。中证2000成分中“国家级专精特新”企业超500家,中证1000为383家。市场对中证2000未来两年净利润复合增速的一致预期约53.94%,中证1000约37.55%,中小盘与大盘的盈利增速差处于近年最大区间之一。
为什么买“增强”而不是“普通”
资金选择指增产品而非纯被动宽基,直接原因是超额收益的可见性。据基金管理人公开材料,以9月30日申赎清单测算,159552组合市盈率(TTM,整体法)约47.04倍,仅为同期中证2000指数118.91倍的四成左右;组合成分股2026年中报归母净利润同比增速达134.38%,远超指数的-4.91%,营收增速35.50%大幅领先指数的6.26%,组合ROE(TTM)10.88%是指数2.16%的五倍有余。159680组合市盈率约32.35倍,低于中证1000指数的41.72倍,净利增速96.95%、ROE 11.99%,同样显著高于指数。
业绩层面,159552自2024年6月成立至2026年9月底累计回报约102%,成立以来年化34.93%;159680自2022年11月成立以来累计回报约48.6%,近三年累计61.36%,明显优于沪深300同期18.16%的表现。截至10月22日,两只产品自成立以来累计超额分别为53.47%和46.06%。
硬币的另一面:估值分位与波动约束
逆势加仓的故事并非没有代价。Wind数据显示,截至10月26日,中证2000指数PE约109.69倍、处历史55.1%分位,PB 2.35倍、分位47.1%;中证1000指数PE约37.94倍、分位41.0%,PB 2.12倍、分位仅18.1%。相对而言,中证1000的估值安全边际更厚。
波动则是更硬的约束。近三年,159552年化波动率27.15%、最大回撤-21.15%;159680年化波动率26.79%、最大回撤-28.02%。2026年7月单月,两只产品最大回撤分别达-17.75%和-19.49%。此外,159552成立不足三年,尚未经历完整市场周期检验,其超额可外推性弱于成立于2022年底的159680。
市场层面,反弹的持续性仍有待确认。10月23日全市场成交额回升至1.97万亿元、较前一日增加4310亿元,为近一个月最高,沪指日线MACD绿柱缩短、KDJ金叉;但融资余额仍在下降、周日均成交较前一周缩量约12.7%,国泰海通金工的中证1000、中证2000高频资金流信号仍为负向,10月下半月日历效应亦偏弱。多数机构将其定性为“反弹”而非“反转”。
对资金的启示或许在于分层:中证1000增强更适合承担底仓职能——估值分位最低、成立时间更长、穿越完整周期;中证2000增强则更偏弹性卫星——上涨时领先,回撤时也更陡。小盘增强整体暴露宜控制在权益仓的合理区间,并以分批、按年持有、事先设定减仓条件的方式参与,而非以趋势跟随的思路一次性加满。
“跌得越深、买得越猛”本质上是一种价值判断,它记录的是资金对当前位置的态度,而不是对未来方向的承诺。东吴证券在其研究中的提醒值得记住:资金流能反映入场节奏与情绪,但无法预测涨跌,它是观测当下的仪表盘,而非指引方向的方向盘。
数据说明:基金净值、份额、资金流、规模、费率与业绩指标来自Wind,截至2026年10月23日或最新披露期;指数估值分位来自Wind,截至2026年10月26日;组合估值与盈利数据为基金管理人公开材料口径,建议以定期报告原文为准;市场资金与机构观点来自东吴证券、民生证券、国泰海通、东方证券等公开研报及《华睿观察》《展恒基金周报》等公开材料,均已标注时点。本文所涉未来净利润增速为市场一致预期,非已实现业绩。
风险提示:指数增强ETF属中高风险产品,历史业绩与历史超额不代表未来表现。中证1000、中证2000指数波动率显著高于沪深300,极端市场环境下可能出现更深回撤。ETF二级市场价格存在折溢价、流动性与跟踪误差风险。文中内容不构成任何投资建议。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)


