增长遇冷、审美迭代,医美赛道重塑竞争逻辑
21世纪经济报道记者 韩利明
2026年以来,医美行业监管政策持续加码:营利性美容医疗机构退出增值税免征范围、医疗美容相关服务首次纳入CPI(居民消费价格指数)统计篮子,叠加行业广告宣传规范趋严及机构合规抽查力度同步加大,行业过去粗放式生长空间被持续压缩,市场竞争逻辑也在加速重构。
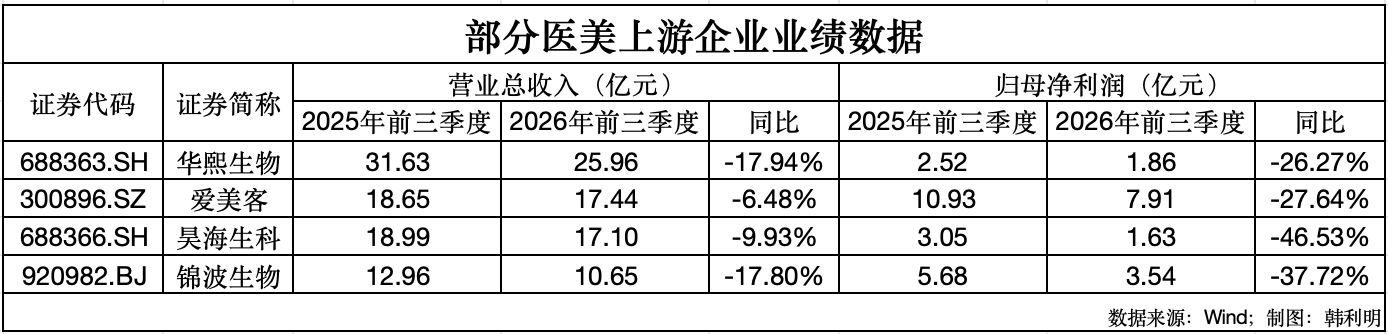
从已披露的2026年三季报来看,医美上游企业普遍遭遇增长瓶颈。素有“医美三剑客”之称的华熙生物、爱美客、昊海生科业绩同步走弱。数据显示,三家企业前三季度营收分别为25.96亿元、17.44亿元、17.1亿元,同比下滑17.94%、6.48%、9.93%;归母净利润分别为1.86亿元、7.92亿元、1.63亿元,同比下滑26.27%、27.64%、46.53%。
重组胶原蛋白赛道头部企业锦波生物同样增长乏力,2026年前三季度实现营业收入10.65亿元,同比下滑17.8%;归母净利润3.54亿元,同比下滑37.72%。此外,华东医药医美板块同期实现营收9.06亿元(剔除内部抵消),同比下降42.20%。
多家企业在财报中归因:国内医美消费复苏不及预期、产品价格竞争日趋激烈,叠加渠道库存高企,进一步压缩盈利空间。
但短期业绩阵痛并未改变行业长期成长预期。根据《中国医美行业2026年度洞悉报告》,2023—2025年,中国医美市场规模年复合增长率约为10%~15%,医美市场规模未来预计将保持10%的复合增长率,2030年有望突破6000亿元。
多款产品增长失速
轻医美仍是当前国内医美消费主流。东莞证券研究报告显示,中国医美注射材料市场中,玻尿酸占36%的市场份额,行业呈现“玻尿酸领先、肉毒素稳固、胶原蛋白与再生材料潜力成长”的格局。
但从玻尿酸赛道来看,多款产品持续承压。昊海生科在三季报中坦言,玻尿酸的销售持续承压,收入较上年度同期下降较多。
爱美客两大核心单品早在2025年上半年就已显露疲态:以“嗨体”(用于纠正颈部中重度皱纹的Ⅲ类医疗器械产品)为核心的溶液类注射产品实现营收7.44亿元,同比下滑23.79%;以“濡白天使”(含左旋乳酸-乙二醇共聚物微球的新材料皮肤填充剂)为核心的凝胶类注射产品实现营收4.93亿元,同比下滑23.99%。
下行压力延续至2026年上半年,溶液类注射产品实现营业收入5.91亿元,同比下降20.51%,毛利率92.96%,同比下滑0.2个百分点;凝胶类注射产品营收3.79亿元,同比下降23.08%,毛利率97.53%,同比下降0.22个百分点。
此前高速扩容的重组胶原蛋白赛道也迎来调整。锦波生物核心产品薇旖美增长遇阻,业绩下滑在2026年上半年已显现,当期营收、归母净利润同比分别下滑10.20%、28.20%,三季度业绩进一步走弱。
在童颜针赛道,随着更多合规产品获批上市,市场终端价格持续下降。乐普医疗称,聚乳酸面部填充剂自2025年三季度上市后,经销商购进较为踊跃,单季度就已实现营收8613.67万元。2026年上半年渠道基本完成去库存,现阶段医疗机构和经销商产品复购与动销相匹配。不过也受此影响,今年第三季度,乐普医疗旗下医疗服务及健康管理板块收入同比下滑15.40%。
分产品结构来看,乐普医疗皮肤科产品今年第三季度实现营业收入5065.43万元,其中约40%收入来自于以聚乳酸面部填充剂为主的注射剂类产品。乐普医疗预计公司聚乳酸面部填充剂市场反馈较好,目前价格已经基本见底,渠道库存也已经消化完毕,后续动销应该比较健康。
同期约60%收入来自于新上市的赛乐提®射频皮肤治疗仪。乐普医疗称,公司赛乐提®射频皮肤治疗仪定价比较合理,目前正逐步铺货中,已进入多家大型机构,还有一些机构还在价格博弈中。
根据华东医药披露的信息,旗下医美板块产品芮妥欣(全球首款注射用重组A型肉毒毒素)自2026年6月上市以来表现亮眼,截至2026年三季度末,已覆盖3000余家医美机构,实现销售收入近亿元。
此前有资深医美人士向21世纪经济报道记者预判,未来1—2年,医美高增长赛道主要集中在修复类(眼鼻、“馒化”)、面部轮廓提升、再生医美、口腔美容等品类,以及三四线及以下下沉市场、海外市场;传统玻尿酸(基础填充类)、无证射频美容仪等不合规或同质化严重的领域将逐渐降温。
此外,入门级水光、光电、基础注射类产品,因供给过剩、同质化突出,价格将继续承压;而复杂修复、个性化轮廓设计、医生IP定制方案等高技术门槛项目,因供给稀缺、用户愿意为效果付费,价格有望回升。
审美迭代倒逼战略转型
当前医美市场需求端审美正在发生根本性转变。
麦施美学日前公布一项数据显示,在超过1000人的中国调研受访者中,93%的受访求美者认同,与其追赶潮流,不如找到适合自己的风格;94%的受访求美者认为,个性化更重要的是保留自身特点与辨识度。
新加坡Radium Medical Aesthetics诊所医学总监及创始人Siew Tuck Wah博士表示:“求美者的需求正日益精细化、个性化,涉及动态表情、组织容量与皮肤状态等多个层面,这也使得临床上的实际需求从单一、单次的产品应用逐步走向更综合的长期联合治疗规划。”
消费理念升级,倒逼上游企业跳出单品依赖,重构产品矩阵与长期战略。
爱美客总经理石毅峰指出,医美消费者不再满足于单次项目改善,而是期待围绕自身状态展开全生命周期的系统管理。爱美客将这套管理逻辑概括为“生命力资产经营”,涵盖评估、干预、充能、预警与长期规划的完整过程。在这一叙事中,爱美客也正在从一家提供爆款产品的医美上游企业,向“生物科技生态集团”转型。2026年7月,爱美客携肉毒毒素、射频皮肤治疗仪、头皮水光三大领域的核心新品,宣布启动“全层年轻化战略”。
华熙生物也在推动技术优势向产品竞争力和客户价值转化,加快构建覆盖多场景、全周期的生命健康产品与服务体系。今年10月13日,其自主研发的润致ECM针正式上市,推动多年积累的细胞外基质相关技术实现产品转化;同时引进韩国JUVELOOK,进一步丰富再生医美产品矩阵,探索国际成熟再生医美产品与公司产业化能力的协同发展。
锦波生物在业务战略规划上,依托在重组人源化胶原蛋白领域的领先技术优势,确立了中长期布局消费医疗(产品以民营医疗机构销售为主)与严肃医疗(产品以公立医院销售为主)的战略,逐步覆盖医疗美容、妇科、创面、口腔、眼科、骨科、心血管科、肿瘤等赛道。
新品研发方面,锦波生物正在重点推进重组ⅩⅦ型人源化胶原蛋白在光老化(指皮肤长期受紫外线等持续损伤引发的老化问题)及毛发增量领域的产品注册申报工作,同时眼科领域的产品也已进入注册申报阶段。
乐普医疗储备新品也即将进入收获期。其预计注射用透明质酸钠复合溶液(含PDRN)有望于2026年底前获批。若顺利获批,将成为国内PDRN在医美注射领域的首款Ⅲ类医疗器械,为公司贡献新品增量,释放产品创新红利。
随着上游企业加速布局再生材料、肉毒素、光电设备等新品,医美新材料赛道有望迎来商业化集中突破,进一步抬升行业长期景气度。国盛证券研报判断,医美上游新材料有望迎来商业化突破,或进一步提升行业景气度与市场关注度。
整体来看,随着监管趋严、消费审美迭代、同质化竞争加剧,医美行业正式告别单品爆款时代。医美上游龙头的竞争,已经从单一产品销量比拼,全面转向底层材料研发、全层产品矩阵布局、长期客户运营能力的综合较量。


