小米入股、动力板块拟出表,欣旺达迎来哪些变化?
21世纪经济报道记者 林典驰
在前三季度营收增长45.78%的同时,欣旺达正通过动力电池板块的股权与治理结构调整,改善上市公司的盈利及资产负债结构。
10月29日晚,欣旺达(300207.SZ)披露2026年三季报,前三季度实现营业收入634.62亿元,其中,第三季度营收252.84亿元,同比增长52.78%。伴随三季报披露,公司公告欣旺达动力拟引入小米增资,并进行董事会换届。相关安排完成后,欣旺达动力将由控股子公司变为参股公司,不再纳入欣旺达合并报表范围。
根据公司初步测算,该事项预计增加2026年度净利润32亿元至45亿元,最终影响金额以会计师审计确认后的数据为准。此次调整也有望降低公司合并口径资产负债率,为其集中资源发展消费电池、储能系统等业务创造条件。
随着动力板块引入新的产业股东,欣旺达将保留对该板块的股权投资。全年业绩的变化,以及调整后主业的发展空间,成为此次财报之外的重要看点。
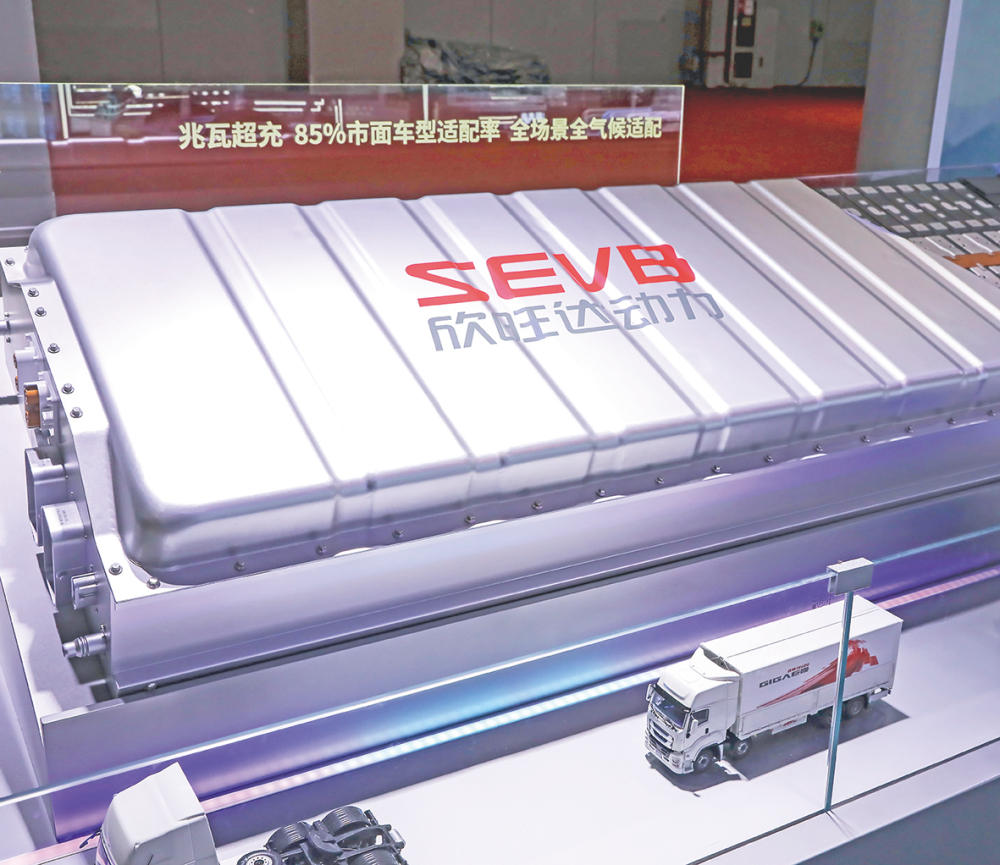
动力板块调整预计增利32亿元至45亿元
此次调整的直接背景,是欣旺达动力新一轮融资和董事会换届。
公告显示,小米科技有限责任公司全资子公司瀚星创业投资有限公司拟出资17亿元,认购欣旺达动力新增注册资本,对应增资完成后5.34%的股份。欣旺达通过全资子公司持有的欣旺达动力股份比例,将由24.06%降至22.78%。
与此同时,欣旺达动力董事会拟由原来的7名成员增至12名。欣旺达全资子公司欣旺达惠州新能源有限公司提名2名董事候选人和1名独立董事候选人。综合持股比例、董事会构成及相关决策机制的变化,欣旺达将不再对欣旺达动力拥有控制权,并据此调整合并报表范围。
对上市公司而言,最直接的财务影响体现在利润端。公司公告称,对欣旺达动力的长期股权投资将从成本法转为权益法核算,按享有的份额确认投资收益,剩余股权价值以丧失控制权日的公允价值重新计量,预计增加2026年度净利润32亿元至45亿元。
这一预计增利金额,是本次不再并表事项对当年净利润的影响测算,其中涉及股权价值重新计量。它与消费电池、储能等业务日常经营形成的利润具有不同来源,后续持续盈利能力需结合主业表现观察。相关事项尚需提交公司股东会审议。
欣旺达在公告中表示,此次调整有利于减少相关经营与市场波动风险,提升公司当前盈利能力,优化资本结构。
调整完成后,欣旺达仍将持有欣旺达动力22.78%的股份,该项投资仍是公司的重要资产,保留参股权益也使其能够按持股份额分享该板块未来的经营成果。
合并负债结构有望优化
与预计增利相伴随的,是欣旺达合并报表结构的变化。
公司以2025年年报数据进行了模拟:当年合并口径营业收入632.46亿元,其中欣旺达动力营业收入189.08亿元。若不再将欣旺达动力纳入合并范围,营业收入将调整为443.38亿元,合并口径资产负债率将由71.25%降至60.87%,下降10.38个百分点。
公司明确,此次事项只影响未来财务报表,不会追溯调整往期报表。动力板块不再并表后,其资产负债表、利润表和现金流量表均不再纳入合并,上市公司的收入结构、负债规模及利润来源都将随之变化。
从三季报看,欣旺达仍处于业务扩张与资金投入并行的阶段。前三季度营收增长主要来自电动汽车类电池收入增加;截至报告期末,公司存货较年初增长77.75%,在建工程增长64.24%,分别与备货增加、厂房建设投入有关。
在这一背景下,动力板块引入外部资金并转为独立运营,有助于上市公司重新安排资金与业务投入。公司表示,此次调整有利于降低整体融资需求与资产负债率,改善资产结构,增强财务稳健性。
与上述安排同期,欣旺达还宣布终止发行H股并在香港联交所主板上市的计划。公司表示,该决定综合考虑了市场环境、自身变化及发展规划,目前经营情况正常,终止事项不会对经营活动和持续发展造成重大影响。
消费电池与储能系统承接后续增长
对欣旺达而言,调整带来的积极意义,在于有机会将更多资源集中到消费电池和储能系统等业务,改善收入增长向利润与现金流转化的效率。
动力板块调整后,消费电池与储能系统的经营表现,将更直接地影响欣旺达后续的业绩。
三季报显示,公司前三季度归母净利润为6.13亿元,盈利端短期面临压力。公司在10月29日投资者交流中解释,消费电子下游需求承压、物料成本上行,以及人民币升值、出口退税税率下降、消费税等因素影响了当期利润。
对于其中的税收成本变化,欣旺达披露,部分客户已同意共同分担,公司预计随着成本向下游传导,相关影响将逐步减弱。这为消费电池业务后续利润修复提供了具体的观察线索。
消费电池是欣旺达长期积累的业务。公司已覆盖手机、笔记本电脑及智能穿戴等应用领域,在电芯和电池模组一体化供应方面具有业务基础。对于这一板块,存量客户合作的深化、产品结构升级,以及新应用的拓展,是后续提升经营质量的重要方向。
储能系统则提供了新的业务增量。公司在投资者交流中表示,目前储能系统业务产能利用率维持高位,在手订单充裕;在数据中心领域,已与海外云服务商等客户建立合作,现有产品包括不间断电源相关产品,电池备份单元产品也即将上市销售。
这些进展为观察储能业务增长提供了更具体的依据。随着订单交付和产品上市推进,相关业务能否扩大收入贡献、带来相应利润,将成为公司调整业务结构后值得跟踪的经营指标。
从短期看,动力板块调整预计带来的32亿元至45亿元增利,将对欣旺达2026年度净利润产生积极影响。更长期的变化,则要落在消费电池成本压力的缓解、储能订单交付以及资金使用效率上。随着相关安排推进,欣旺达有望在保留动力板块投资权益的同时,将更多经营资源用于主业发展。


