理财三季度盘点②丨业绩基准止跌企稳,华夏理财现百亿爆款产品
2026年三季度,在存款利率持续下行、居民存款加速“搬家”的背景下,银行理财市场延续了上半年的发行热潮,并呈现出量价齐升的新特征,发行量同比增长28.61%,月均发行节奏较上半年明显加快,单品平均募集规模同步走高。
产品结构方面,封闭式产品占比从去年同期的不足六成回升至近六成七,理财公司在利率下行环境中主动拉长负债久期、稳定规模。
资产配置方面,含权布局侧重“间接化”。“固收+”占固收类新发的比重升至65.86%,而混合类、权益类产品的直接发行明显降温,理财公司正以更稳健的多资产多策略方式参与权益及另类资产,在追求收益增强与控制回撤之间寻求平衡。
新品定价方面,业绩比较基准结束单边下行,在2.3%附近企稳,但长端定价仍在探底,预示理财收益率中枢短期趋稳,长期仍面临资产荒下的下行压力。
新品结构:封闭式产品占比同比回升,“固收+”占比升至65.86%
南财理财通数据显示,今年三季度,32家理财公司共发行8181只净值型理财产品(同一登记编码下不同份额合并计算),较2025年三季度的6361只同比增长28.61%,月均发行2727只,较上半年约2294只的月均水平明显提升。其中7月发行2960只,为三季度发行峰值,8月、9月分别发行2445只、2776只。
渠道端的扩张是本轮发行放量的另一重要推手。根据中国理财网发布的《中国银行业理财市场季度报告(2026年三季度)》,2026年9月,全市场有710家机构跨行代销理财公司发行的理财产品,较去年同期增加127家,理财公司对母行以外渠道的渗透持续加深。渠道下沉为中小理财公司打开了增量空间,也加剧了对优质资产的争夺。
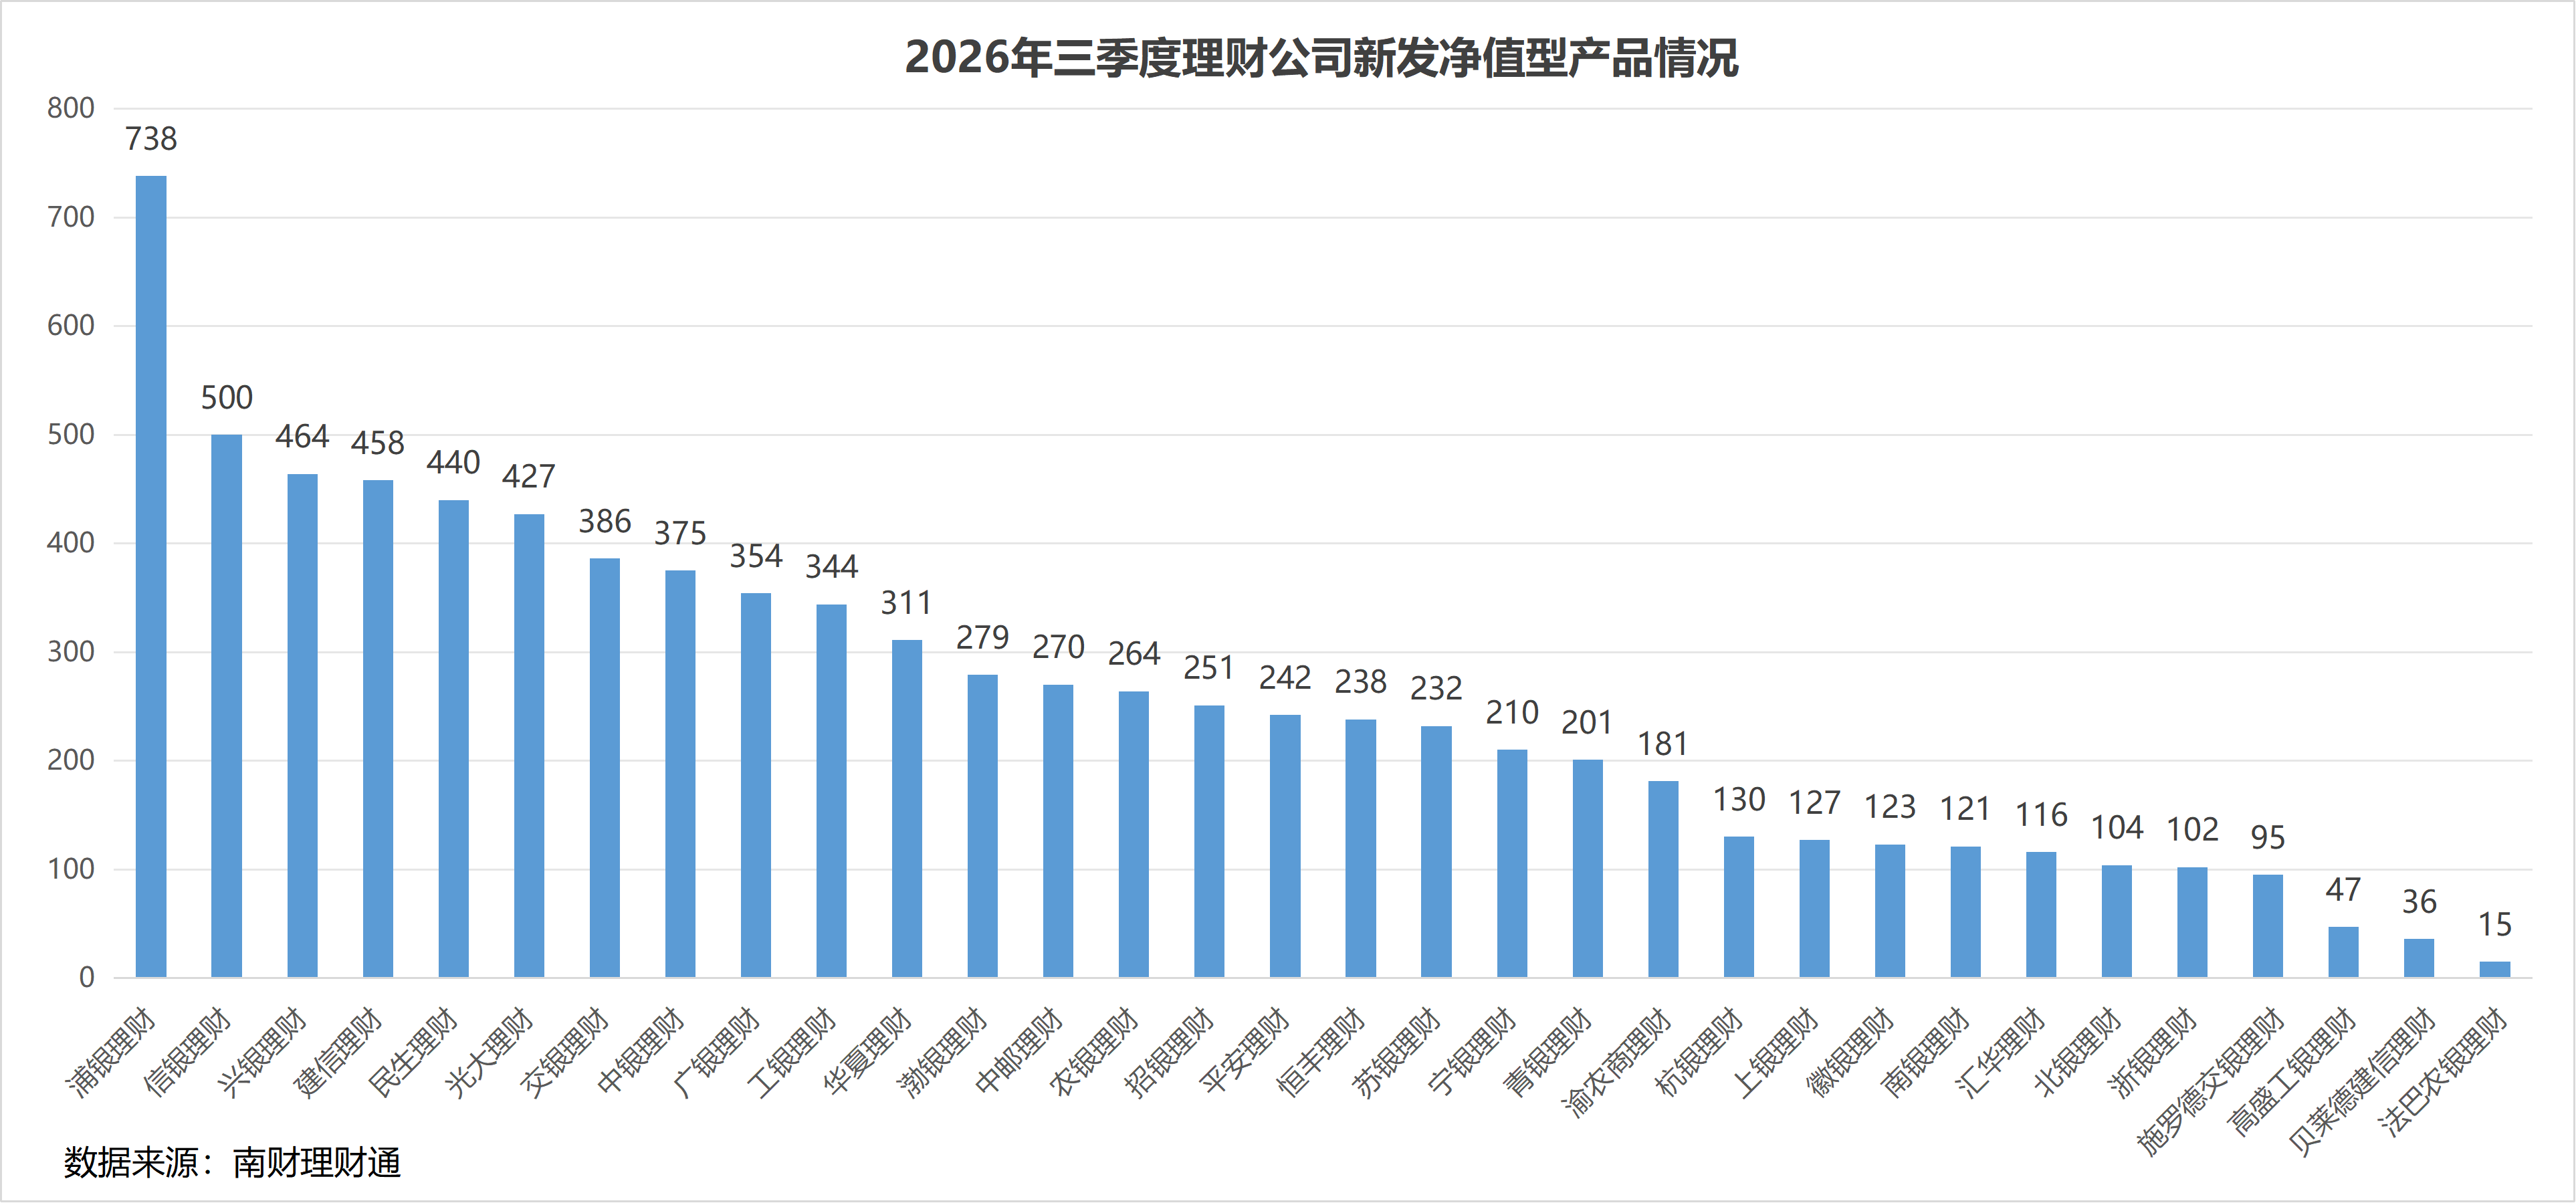
从发行机构来看,三季度发行理财产品数量最多的理财公司依然为浦银理财,共发行738只,蝉联理财公司发行榜首;信银理财、兴银理财分别发行500只、464只,位列第二、第三。建信理财(458只)、民生理财(440只)紧随其后。
合资理财公司发行节奏依然偏缓,法巴农银理财、贝莱德建信理财、高盛工银理财三季度发行数量均在50只以内。
投资性质上,固收类产品发行8065只,占比高达98.58%,较上半年97.67%的占比进一步提升,主力地位持续巩固。混合类产品发行109只,与去年同期(106只)基本持平;权益类产品仅发行2只,较去年同期的11只大幅收缩。商品及金融衍生品类产品发行5只。
这一变化释放出一个清晰信号:在权益市场波动加大的结构性行情下,理财公司的“含权”布局正从直接发行混合类、权益类产品,转向以“固收+”形式间接含权的稳健路径。三季度固收类产品中,“固收+”产品发行5312只,占比达65.86%,较上半年的58.55%大幅提升7.31个百分点。其中“固收+多资产”2899只,为绝对主力;“固收+权益”1217只;“固收+商品及金融衍生品”1112只;“固收+期权”84只。多资产、多策略的分散化配置已成为理财产品增强收益的主流选择。
运作模式的变化尤为显著。三季度封闭式净值型产品发行5474只,占比66.91%,较去年同期的57.7%大幅回升约9.2个百分点,也较上半年继续抬升。究其原因,封闭式产品有利于理财公司锁定负债端、稳定管理规模,在存款利率下行通道中也便于匹配中长期限资产、锁定收益。
风险等级方面,二级(中低风险)产品占比82.28%,主导地位进一步强化(上半年为77.16%);一级(低风险)产品占比13.58%;三级(中风险)产品占比仅1.85%。银行理财客户的风险偏好进一步向中低风险收敛。
投资周期延续“倒U型”分布:6—12个月(含)产品以27.03%的占比居首;1个月以内(含)短期限产品占21.88%,较上半年有所提高;3—6个月(含)、1—2年(含)产品占比分别为20.68%、18.36%;2—3年(含)及3年以上产品合计占比不足6%,长期限产品发行依然清淡。
新品创新:从“卖收益”到“卖机制”,创新供给多点开花
机制创新方面,“目标盈”“止盈”类产品集中涌现。三季度新发产品中,名称含“目标盈”的产品达126只,光大理财、苏银理财、兴银理财、杭银理财等发行数量居前;含“止盈”机制的产品27只,其中工银理财独占26只。这类产品在达到约定收益目标后自动锁定收益或提前终止,把“落袋为安”的需求直接写进产品条款,成为理财公司提升客户持有体验的重要抓手。
资产边界方面,外币与跨境产品明显扩容。三季度新发美元理财产品达217只,建信理财、施罗德交银理财、招银理财、贝莱德建信理财、交银理财发行数量居前;QDII类产品新发73只,交银理财、工银理财、招银理财布局积极;名称含“全球”的多元配置产品新发88只。在境内利率低位的背景下,通过外币资产与跨境配置增厚收益,成为多家理财公司的共同选择。
主题与客群创新方面,责任金融产品供给加码。《中国银行业理财市场季度报告(2026年三季度)》显示,三季度理财市场累计发行ESG主题理财产品101只,合计募集资金超320亿元,三季度末ESG主题产品存续规模超3000亿元;专精特新、乡村振兴、大湾区、绿色低碳等主题理财产品存续超210只,存续规模近1000亿元。
新品定价:业绩比较基准止跌企稳,长端定价继续探底
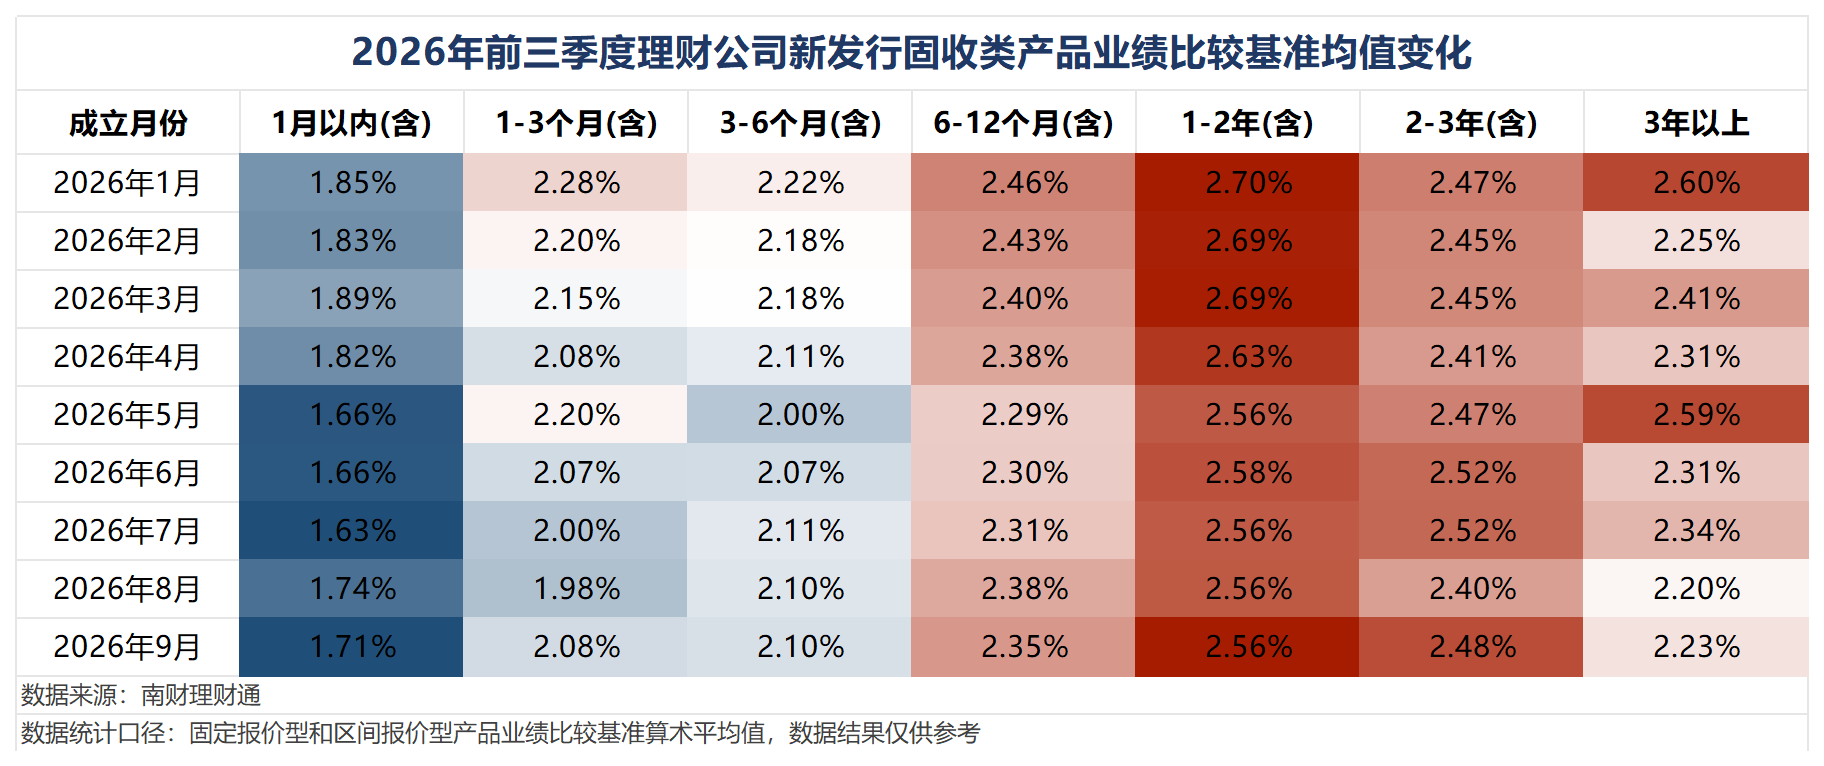
南财理财通数据显示,剔除挂钩报价型产品后,三季度新发理财产品业绩比较基准均值在2.3%附近企稳,终结了上半年从1月2.41%一路下行至6月2.25%的单边走势。7月、8月、9月新发产品业绩比较基准均值分别为2.29%、2.31%、2.30%,稳定在2.3%附近,较上半年6月末的2.25%小幅回升。
分投资周期看,不同期限产品定价走势分化。7月至9月,6—12个月(含)产品基准均值从2.31%回升至2.35%,1个月以内(含)产品从1.63%回升至1.71%,1—3个月(含)产品从2.00%回升至2.08%;而3年以上产品基准均值从2.34%进一步下行至2.23%,长端定价仍在探底,2—3年(含)产品亦从2.52%微降至2.48%。
定价企稳或与三季度债券市场震荡调整、利率中枢小幅上行有关。不过,长端基准的持续下行表明,市场对长期利率中枢走低的预期并未改变,理财公司在中长期产品定价上依然谨慎。
新品规模:单品平均募集规模升至2.91亿元,百亿级“爆款”再现
南财理财通数据显示,剔除未披露募集规模的产品后,三季度新发理财产品(合并份额口径)实际募集规模合计约1.48万亿元,单品平均募集规模为2.91亿元,较上半年的2.65亿元提升约9.8%,呈现“量价齐升”格局。其中固收类产品吸金约1.47万亿元,混合类产品约135.31亿元。
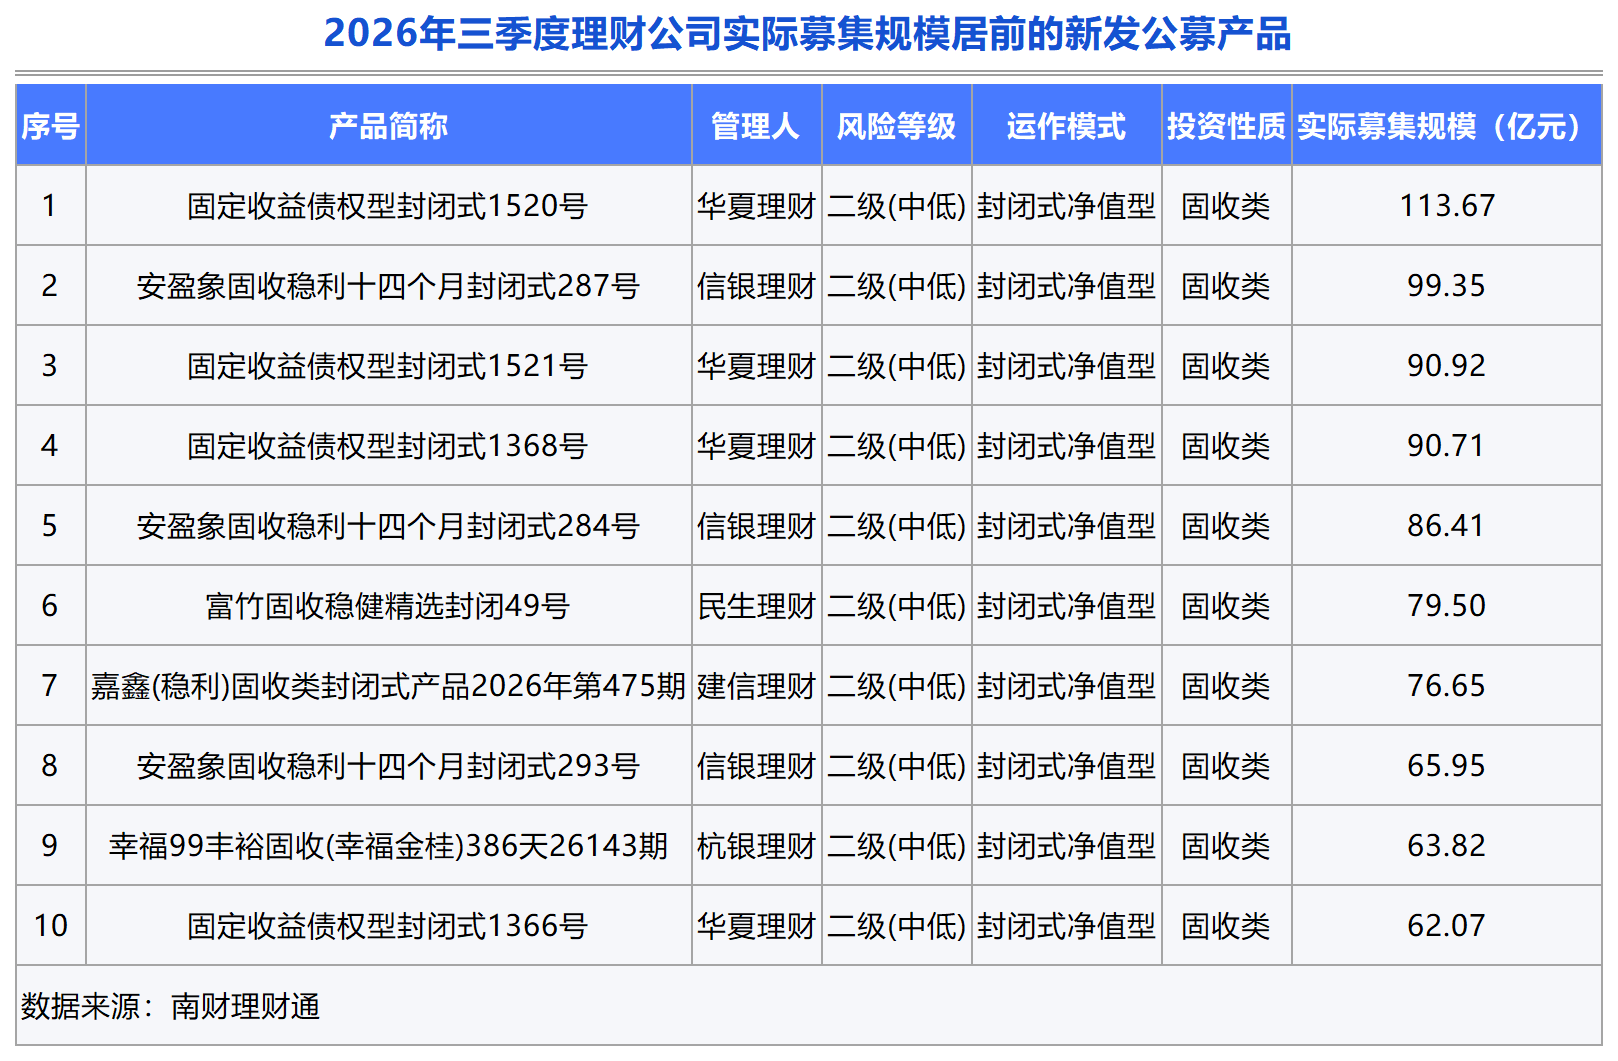
三季度还出现了百亿级“爆款”。9月成立的华夏理财“固定收益债权型封闭式理财产品1520号”实际募集规模达113.67亿元,为三季度单只产品募集规模之最;信银理财“安盈象固收稳利十四个月封闭式287号”募集99.35亿元,逼近百亿。从吸金情况看,三季度募集规模居前的产品几乎全部为二级(中低)风险的封闭式固收类产品,头部效应显著。
总体来看,三季度理财市场供需两旺,新品发行呈量价齐升之势;与此同时,封闭式产品占比回升、含权布局向“固收+”集中、产品定价止跌企稳,市场结构正在悄然重塑。
展望四季度,在存款利率低位运行、居民财富再配置需求延续的背景下,理财市场规模有望保持稳健增长,理财公司围绕“固收+”和多资产的策略竞争将更加激烈。而随着代销渠道的进一步下沉,具备投研与渠道双重优势的头部机构,其产品发行与募集的头部集中效应或将愈发明显。


