拼了!亏损仍拟分红5亿元,艾罗能源实控人承诺“红利回流”
21世纪经济报道记者 董鹏
艾罗能源(688717.SH)的分红方案颇为少见。
11月9日晚间,艾罗能源发布前三季度利润分配公告,公司每股派发现金红利3.125元(含税),合计拟派发现金红利达到5亿元。
近期披露的三季报则显示,当期公司主要利润指标均出现亏损,前三季度归母净利润为-0.6亿元,盈利与分红出现背离。
边亏损边分红,源于艾罗能源上市时的现金分红规划,即截至2026年末,公司累计现金分红总额不低于8亿元。
此外,二级市场上,艾罗能源已经抹平了年内所有涨幅,目前股价已经跌至历史低位附近,公司也面临较大的股价下行压力。上述背景下,艾罗能源同步设立了“红利回流”机制,以对冲市场对上市公司资金流出的疑虑。
根据方案,实控人李新富、李国妹承诺,将此次利润分配取得的全部税后资金,以无息方式出借给上市公司或用于增持公司股份。
不难看出,此次分红是多个特定条件下的产物,本身具备一定稳定股价的样本价值,却并不一定适用于所有公司。
亏损分红背后
本次5亿元分红并非管理层临时抛出的利好,而是公司IPO阶段分红承诺的收官之作。三季度业绩出炉前,艾罗能源就已经确定了大致的分红规模。
历史公告显示,今年4月末,公司董事会曾经提请股东会授权其在2026年第三季度报告后,在符合分红条件以及不影响公司正常经营和持续发展的情况下,制定并实施具体的现金分红方案,分红总金额不低于人民币5亿元,不超过5.5亿元。
艾罗能源需要达成的分红规模为:“截至2026年12月31日,公司累计现金分红总额不低于8亿元。”
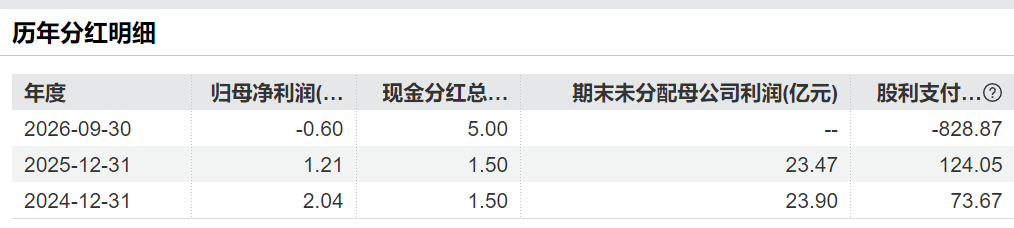
披露本次分红计划前,艾罗能源已经完成了3亿元的利润分配,加上此次计划分配的5亿元,刚好在最后时限内达成上述分红承诺。
截至今年9月末,艾罗能源合并报表中期末未分配利润为20.34亿元,母公司报表中期末未分配利润则达到22.33亿元。
叠加公司现阶段相对充裕的现金储备,且不存在重大到期债务偿付压力,公司确实具备实施利润分配的基础。
值得注意的是,受到二季度公司业绩由盈转亏等因素影响,艾罗能源下半年股价回撤非常明显。
截至11月10日收盘,该公司最新股价为39.35元,抹平上半年所有涨幅的同时,公司股价较2025年末时反而下跌超过36%。
持续回落的股价也引发部分投资者关注。今年9月召开的业绩说明会上,便有投资者提问:“公司有何具体措施维护股价?”
艾罗能源给出的答复包括,公司实控人李新富此前宣布的2000万元至3000万元增持计划,以及通过加强投资者关系管理、进行现金分红等方式来维护股东的长远利益。
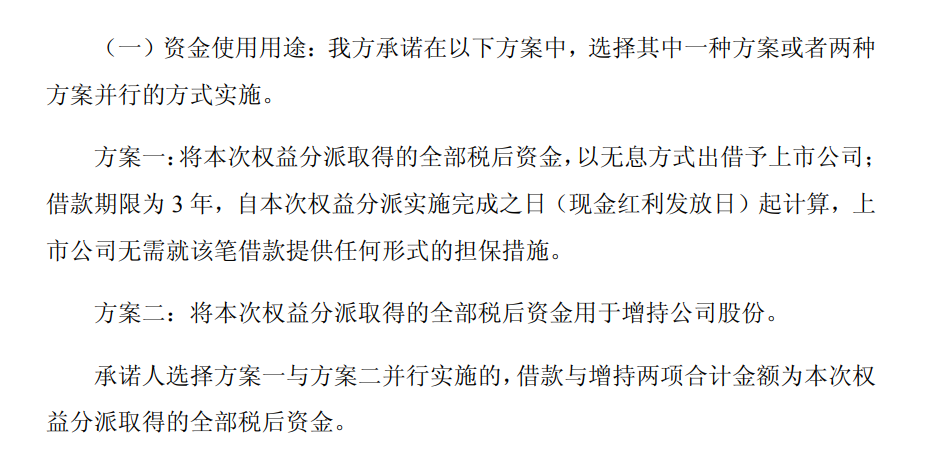
在本次利润分配方案中,李新富还额外作出“红利回流”的承诺。
根据方案,李新富、李国妹承诺,将本次权益分派取得的全部税后资金,以无息方式出借予上市公司,借款期限为3年,且上市公司无需就该笔借款提供任何形式的担保措施,或者将本次权益分派取得的全部税后资金用于增持公司股份。
截至9月末,李新富、李国妹二人合计持有艾罗能源5639.68万股。按照每股派现3.125元(含税)测算,二人合计可获得税前分红约1.76亿元。
换言之,普通股东拿到分红后可自由处置,直接兑现股息收益,实控人则在自身承诺的约束下,将分红回流至上市公司,用于后者发展或维护其股价稳定。
实控人向上市公司提供无息财务资助、单独推出增持计划都不算新鲜事,但是艾罗能源这种通过“红利回流”稳定市场预期的案例却极为少见。
对于这种方式,二级市场也给予了正面反馈。11月10日,艾罗能源早盘涨幅一度接近5%,全天收涨3.25%。
盈利修复决定长期分红
剔除此次计划分配的5亿元利润,艾罗能源账面上依旧留有可观的未分配利润。
但是,依靠历史积累的利润进行分红终究不是长久之道,稳定的股东回报需要持续盈利作为基础,艾罗能源首先要做的就是扭亏止血。
有利的方面是,虽然前三季度艾罗能源出现亏损,但是更多是受到减值、汇率等因素的非经常性扰动,而非主营业务本身陷入亏损。在利润分配方案中,艾罗能源也将其看作是“阶段性亏损”。
拆解艾罗能源前三季度经营数据,也可以看出今年公司收入端持续扩张。
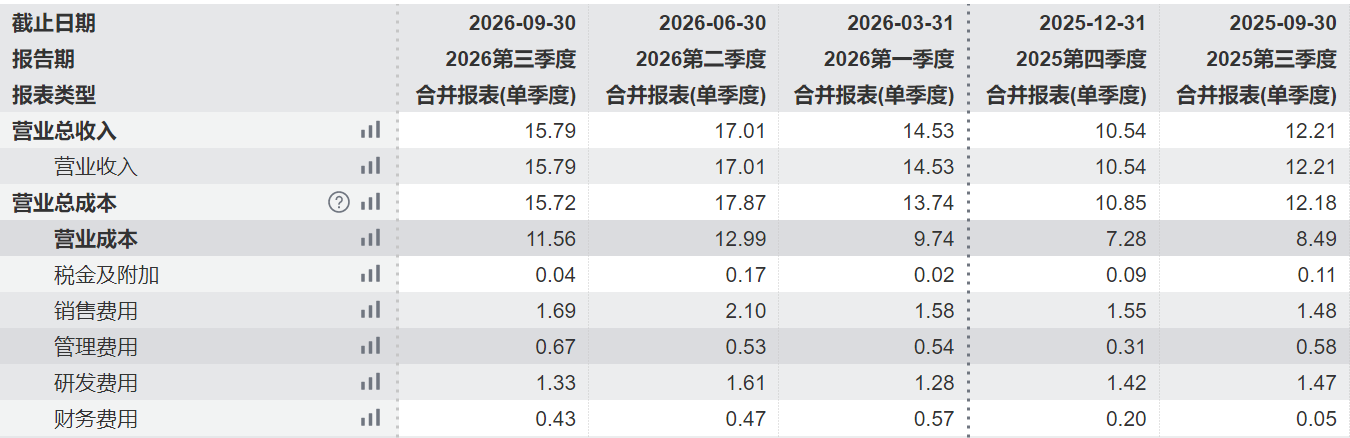
Wind数据显示,今年一季度、二季度,艾罗能源营收分别达14.53亿元、17.01亿元,即便三季度营收增速环比回落,依旧保持正增长。
与收入趋势形成反差的是盈利曲线,艾罗能源自今年二季度起转入亏损。
对此,艾罗能源将其总结为:新增市场销售价格相对较低,成本端受原材料价格上涨、出口退税率降低等因素影响,导致当期产品毛利率降低,叠加汇率波动影响,利润额减少。
需要指出的是,艾罗能源绝大部分的营收来自海外市场,结算货币以欧元、美元为主,面对的汇率波动风险敞口也更大。
以今年上半年为例,艾罗能源产生的汇兑损失便高达1.21亿元,对公司盈利能力形成明显拖累。
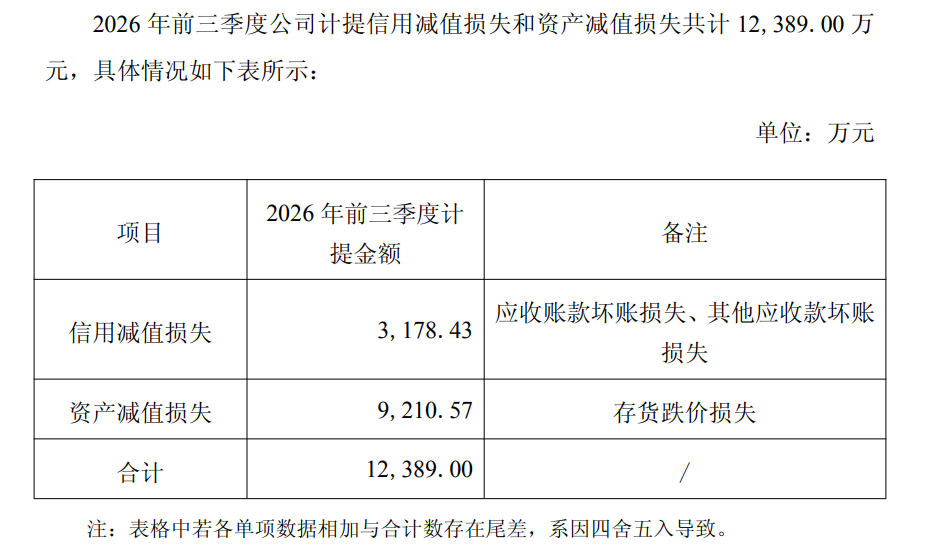
今年前三季度,艾罗能源还分别计提信用减值损失0.32亿元、资产减值损失0.92亿元,进一步对其账面利润形成冲击。如果将上述扰动因素加回,上市公司整体实现盈利难度并不算大。
反观公司主营业务,受到产品售价较低、原材料价格上涨等因素影响,今年整体波动较大,却依旧能够创造利润,并没有出现毛利率转负的情况。
综合公司业绩说明会等多方数据,今年一至三季度,艾罗能源毛利率分别为32.97%、23.65%、26.81%,第三季度毛利率环比有所修复。
与此同时,前期压制利润率的部分因素正在边际缓和。
比如储能电芯,其上游碳酸锂价格较年内高点已经大幅回落,四季度下跌节奏进一步加快,这可能会沿着产业链逐步传导至电芯端,为艾罗能源打开成本下行空间。
综合来看,艾罗能源今年收入保持增长,亏损更多源于减值、汇兑等阶段性因素,三季度毛利率已经有所修复。
等到前述合计8亿元的分红全部达成后,才是真正考验艾罗能源分红能力与分红意愿的时候。


