年内7家银行关停独立App:信用卡、生活服务等成撤并重点
银行线上渠道的“瘦身”仍在继续。
11月9日,徽商银行的直销银行App“徽常有财App”开始陆续停止服务,12月1日起由“徽商银行App”承接。
与此同时,上海银行“上银美好生活App”的停服进入倒计时,11月30日24时起正式关闭,功能已整体迁移至“上海银行App”。
业内认为,随着银行线上渠道的整合,各渠道之间的功能边界逐渐明晰,行业也逐渐从“多入口分散”转向“主入口归集”。此外,整合之后,主App能否留住迁移而来的存量用户,才是真正的考验。
年内已有7家银行宣布关停独立App
记者据公开信息统计,年内已有7家银行宣布关停或整合独立App,涵盖邮储银行、中国银行、上海银行、蒙商银行、徽商银行、宁夏银行和山西农商联合银行。从业务类型来看,这些退场的App主要集中于信用卡、直销银行和生活服务三大方向。各行普遍选择将原有功能平移整合至手机银行主App或统一的小程序入口中。 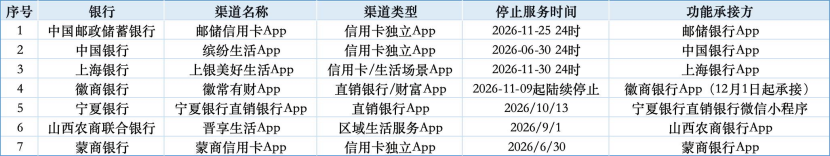
数据来源:记者据公开信息统计
在客户端做减法的同时,银行的小程序矩阵也在经历同步整合。
据不完全统计,2026年以来,包括杭州银行“WE理财”微信小程序、民生银行“对公线上银行”小程序、中信银行“信收付Lite”小程序在内的多个小程序的服务被整体迁移至银行主App或小程序。
流量红利见顶与监管收紧
易观千帆银行保险行业专家王细梅告诉记者,目前银行线上服务呈现出从“多入口分散”转向“主入口归集”的特征,重心从数量扩张转向经营深耕,从功能服务、场景生态、智能化、用户体验等方面进行全面提升。
过去,银行为抢占用户注意力,普遍采取“跑马圈地”模式,依托多个独立App分散获客、铺量扩张。中国互联网金融协会数据显示,截至2025年末,全国844家机构备案了2773款移动金融App,部分银行旗下垂类App多达十余个。
但随着流量红利见顶,维持独立客户端的投入产出严重失衡。以邮储银行为例,其信用卡App关停前月活约583万,而邮储手机银行月活超过5300万。艾瑞咨询监测也显示,手机银行月度独立设备数已在6.48亿至7.39亿区间筑底企稳,用户规模天花板已经显现。
2024年,金融监管总局在《关于加强银行业保险业移动互联网应用程序管理的通知》中明确要求,对用户活跃度低、体验差、功能冗余、安全合规风险隐患大的移动应用,及时进行优化整合或终止运营。中国互联网金融协会披露的数据显示,截至2025年末,已有390款移动金融客户端注销备案。
2026年10月,中国互联网金融协会落地三项自律规则,要求金融移动客户端备案有效期为3年,有效期内协会每年组织一次自律评价,对已备案App的安全、合规与运营质量进行持续审视。这意味着,那些在年度评价中持续表现不佳,或与主App功能高度重叠、活跃度长期低下的独立App退出的紧迫感也随之增强。
渠道重构转向存量深耕
银行独立App的整合也并非一刀切。王细梅表示,目前银行独立App的出清呈现“头部趋稳、尾部出清”的结构性分化。关停App虽然可以直接压缩重复的研发、运维与合规投入,实现资源聚焦,但合并过程伴随显性的迁移成本和隐性的用户流失风险。尾部App因用户基数小关停的影响较为可控,对头部信用卡App而言,其用户量较大,可以与手机银行实现更深入的融通联动,而非简单的物理合并。
随着银行线上渠道的整合,各渠道之间的功能边界逐渐明晰。手机银行定位于零售综合服务平台,账户、财富管理、信贷等核心交易与服务持续向手机银行集中;微信小程序发挥轻量化优势,主攻即时查询与信息触达;对于大额复杂业务与实时人工需求,则分别由网上银行和电话银行提供专业化服务。
不过,关停App只是完成了物理上的合并,主App能否接住并留住这些迁移而来的存量用户,才是真正的考验。
王细梅认为,未来银行线上竞争将集中在四个维度:一是体验竞争,在存量经营时代,用户体验是提升留存与忠诚度的重要影响因素;二是智能化竞争,交互智能化为当前重要优化方向;三是生态竞争,围绕“金融+生活”深化场景权益;四是协同竞争,各渠道需要按客户需求实现精准分工与协同运营。


