年内第三家银行放弃赎回二级资本债
21世纪经济报道记者李览青
11月13日,湖南常德农村商业银行(下称“常德农商行”)在中国债券信息网公告,不行使“21常德农商二级”的赎回选择权。这是该行目前唯一存续的二级资本债,涉及规模3亿元。
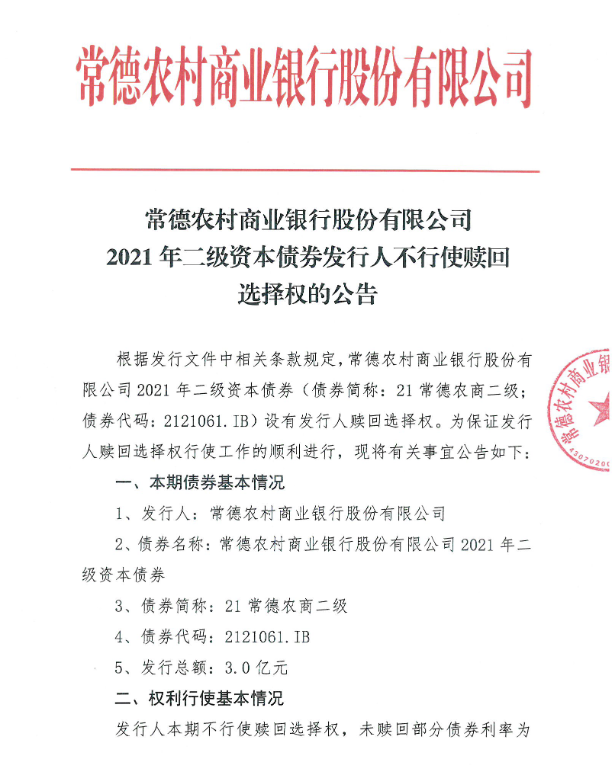
常德农商行是年内第三家放弃赎回二级资本债的中小银行。今年以来,青海互助农商行、吉林九台农商行已先后公告不赎回。
近年来,在息差下行背景下,中小银行通过利润留存补充内源性资本的压力加剧,资本管理成为一道必答题。
“这是在资本约束与再融资环境下权衡的结果。”天府立言金融研究院院长曾刚告诉记者,部分中小银行资本安全边际偏薄,内源性资本补充能力偏弱,盈利受息差收窄、资产减值拖累,依靠留存利润增厚资本的空间有限,继续持有存量债券,承担确定的利息成本,可以避免资本缺口带来的监管约束、信心波动等更大风险,属于守住资本底线的被动选择。
为何选择不赎回?
本次放弃赎回的“21常德农商二级”于2021年12月发行上市,期限10年,每年付息一次,第五年末设有附带前提条件的赎回权。常德农商行在此次公告中明确,本期不行使赎回选择权,未赎回部分债券利率3.5%,付息安排没有变化。
本期二级资本债发行结构为“5+5”,进入最后五年后,计入二级资本的本金按每年20%递减,资本补充效率随之下降。曾刚告诉记者,尽管如此,对资本承压的中小机构而言,打折可计入的资本依然具备实际价值。
“递减是平滑式扣减,而赎回则会造成对应资本一次性清零,二者对资本充足率的冲击完全不同。”曾刚表示,对于资本指标紧贴监管底线的银行,逐年缩减的资本额度,仍是维持指标达标的重要缓冲。
他进一步分析指出,中小银行选择不赎回,虽然持续支付票息,财务上存在成本压力,但这笔支出是可预判的;赎回后面临的接续不确定性、业务受限与声誉风险,代价往往更高。所以机构宁愿承受递减效应,保留这份资本缓冲。
资本管理压力较大
“不赎回只是权宜之计。”招联首席经济学家董希淼表示。
从常德农商行的实际经营情况来看,其资本管理压力较大。
中诚信国际评级报告与公开披露信息显示,2025年末该行资本充足率、核心一级资本充足率分别为8.22%、6.83%,2026年3月末降至7.45%、6.03%,6月末进一步降至7.22%、5.82%。
资产质量方面,2023年末、2024年末、2025年末,该行“不良+关注”类贷款占比分别为5.31%、9.37%、10.85%;不良贷款余额从2023年末的6.55亿元升至2025年末的12.53亿元。2025年末拨备覆盖率降至76.87%。
与此同时,通过利润留存补充资本的压力也不小。2025年该行资产减值损失在拨备前利润中占比91.68%,全年净利润806万元;2024年净利润仅300万元。今年前三季度,该行营业收入4.17亿元,同比下降16.67%,净利润176万元,同比下降21.9%。
资本债发行分化加剧
近年来,资本债的发行正加速向大行集中。
Wind数据显示,截至11月17日,2026年以来国有大型商业银行与股份制银行二级资本债发行规模合计约1.19万亿元,占同期发行量的95%;城市商业银行与农村商业银行合计发行约609亿元,占比不足5%。2024年全年,这两组数字分别为7860亿元和1721亿元,中小银行占比达到18%。
联合资信《商业银行行业信用风险展望》(下称“《展望》”)显示,2026年上半年,商业银行资本类债券(含永续债、二级资本债、总损失吸收能力非资本债券)发行中,国有大型商业银行、全国性股份制银行为发行主力,合计占据发行规模超90%;城商行发行规模占比偏低,仅头部优质机构有发行落地,农商行发行较少,整体市场贡献度极低。
“这是供给、需求、监管多重因素共同推动的结果。”曾刚向记者表示,从供给端看,不少中小银行首要短板是核心一级资本,二级资本债无法解决最核心缺口,发行动力不足。从需求端看,信用分层持续深化,机构配置资金偏好向高评级主体集中,低评级中小银行二级债风险溢价抬升,发行成本难以承受。
数据显示,不同资质的银行发行成本同样存在分化。《展望》显示,国有大行、头部股份行发行票面利率普遍低于2%,平均利率分别为1.93%、2.03%;区域中小银行则存在明显利率溢价,城商行平均票面利率2.24%,农商行平均发行利率达4.20%。
董希淼也告诉记者,在信用分层背景下,部分中小银行发行难度有所增大,往往需要通过抬高利率吸引投资者,这在一定程度上反映出其补充资本渠道相对狭窄。在监管引导层面,曾刚指出,中小银行资本补充和风险化解配套推进,基本面偏弱的机构发债审批更审慎。
“地方增资、重组等方式逐步成为中小银行资本补充的主要路径,二级资本债市场也就呈现大行主导的格局。”曾刚表示。
董希淼指出,更深层次看,目前存在资本需求的层级错配。“部分中小银行较紧迫的缺口在核心一级资本,对通过增资扩股、引入地方国资等能直接补充核心一级资本的方式可能更青睐。”他提到,此前还有部分中小银行通过地方专项债补充资本。


