近期获高盛、高毅资产等160余家机构调研!这家CMP抛光液龙头周内涨超31%,Q3净利润同增超260% | 机构调研
摘要
这家CMP抛光液龙头周内累涨超31%,Q3净利润同比大增261.86%,研发投入总额稳步提升。公司CMP抛光液市占位列全球第三,同时,公司正稳步拓展海内外市场。
投资要点
①Q3净利润同比增超260%,研发投入持续增加
②CMP抛光液市占率持续抬升,海内外布局稳步推进
安集科技
近日,CMP抛光液龙头安集科技(688019.SH)获高毅资产、野村国际、淡水泉、高盛等161家机构调研。
公司是一家以自主创新为本,集研发、生产、销售及技术服务为一体的高端半导体材料公司。
行情来看,截至11月4日收盘,公司股价收涨13.76%。拉长时间线来看,公司股价周内已累计涨超31%。
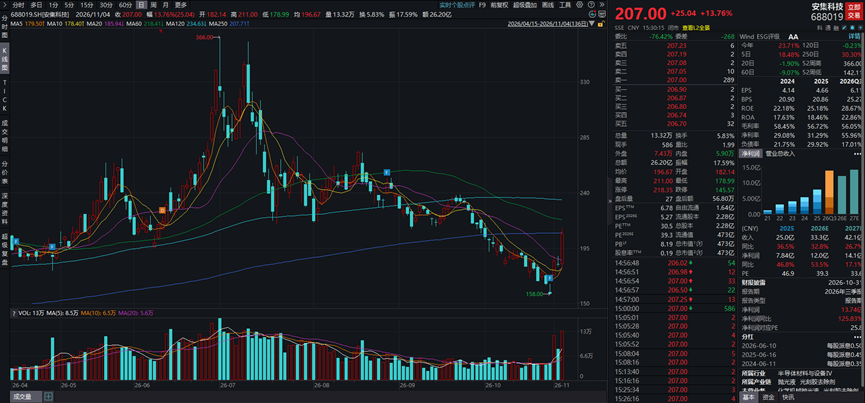
(图源:Wind)
调研记录显示,投资者普遍关注公司业绩、研发投入、CMP抛光液等相关情况。
①Q3净利润同比增超260%,研发投入持续增加
据三季报披露,公司前三季度实现营业收入24.54亿元,同比增长35.45%;归属于上市公司股东的净利润13.74亿元,同比增长125.83%。
单三季度来看,公司实现营业收入9.28亿元,同比增长38.39%;归属于上市公司股东的净利润8.42亿元,同比增长261.86%。
安集科技在调研中表示,公司持续深化客户合作,紧跟客户需求并匹配其放量节奏,公司各产品线业务拓展实现预期,推动营业收入稳健增长,同时不断提升研发、制造环节效率,研发投入绝对额在增加,只是收入增速更快,带来研发费用占比变化。研发费用率可能会随着营业收入的增长有小幅度的波动,但研发费用的绝对值会保持一定的增长。
②CMP抛光液市占率持续抬升,海内外布局稳步推进
根据TECHCET公布的全球半导体抛光液市场规模测算,近三年公司CMP抛光液全球市场占有率分别约为8%、11%、13%;据灼识咨询报告,按2025年收入计算公司已位列全球第三、中国第一。
群益证券认为,展望2026Q4及2027年,AI算力需求推动先进逻辑芯片、存储芯片及先进封装产能扩张,CMP材料需求有望受益;同时,湿电子化学品及电镀液随着客户验证、量产导入和市场份额提升,有望贡献更多收入增量。
华创证券表示,公司作为国内关键半导体材料平台型企业,CMP产品持续深化先进制程覆盖,功能性湿电子化学品快速放量,电镀液及添加剂完成关键产业化突破,“3+1”平台成长逻辑持续兑现。
调研纪要:
《安集科技投资者关系活动记录表》,2026年11月2日;
参考研报来源:
群益证券-安集科技-688019-公司产品持续放量,3Q扣非后净利润增长超6成-261102
华创证券-安集科技-688019-2026年半年报点评:Q2收入延续高增,湿电子化学品与电镀液打开成长空间-260901
(本文内容来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)


