高通Q4财报喜忧参半:手机芯片降26%,汽车与数据中心接棒
南方财经 21世纪经济报道记者 王其馨
美东时间11月4日美股盘后,高通发布第四财季财报。
GAAP营收103.22亿美元,同比下降8%。按照Non-GAAP口径,本季度营收104.42亿美元,同比下降7%。净利润23.32亿美元,上年同期32.57亿美元,同比下降28%。
Non-GAAP每股收益2.17美元,略高于市场预期。但财报公布后,高通盘后一度跌超7%。
压力来自下一季指引。2027财年第一财季调整后EPS指引中值2.25美元,低于分析师预期。市场担心,手机业务利润底尚未探明,新业务还不足以完全补位。
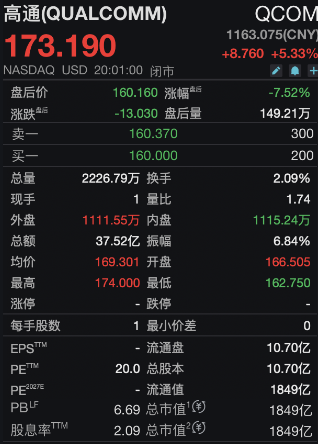
高通股价(来源:Wind)
手机芯片单季下滑26%
QCT芯片业务第四财季营收90.15亿美元,同比下降8%。其中手机芯片收入51.37亿美元,同比骤降26%,低于分析师预期的52.5亿美元。QTL授权业务收入13.04亿美元,同比下降7%,税前利润率70%;全年QTL收入55.56亿美元,同比持平。下滑来自以下两重挤压。
存储涨价是第一重挤压。AI数据中心对高带宽存储的需求持续攀升,推高了内存芯片价格,进而抬升智能手机物料成本,抑制了中低端机型的出货。QCT税前利润率从上年同期的29%降至24%,下降5个百分点。管理层承认已从2026年9月起全线提价,但完整的毛利率修复要到2027财年下半年才能体现,届时基准毛利率回到48%至50%的历史区间,落在该区间下沿。
苹果基带订单的结构性流失是第二重挤压。苹果正加速将调制解调器切换至自研方案,高通管理层在电话会上表示,2027财年第一财季来自苹果的营收预计环比下降约50%,且当季指引中已不再计入来自苹果的潜在销售收入。高通与苹果的QTL专利授权协议虽已完成续签,但芯片层面的收入缺口无法靠授权费弥补。高通首席执行官安蒙表示,中国安卓手机出货量已出现环比触底迹象,但2027年全球手机市场整体预计持平或下降,手机业务的“底部”更多是环比企稳,而非重回增长。
汽车年化站上80亿美元,数据中心进入收入确认期
手机收缩的另一侧,高通首次给出了非手机业务可量化的接棒节奏。
公司正在进入非手机业务增长阶段,汽车、物联网和数据中心将成为下一阶段的重要增长来源。高通执行副总裁帕尔基瓦拉表示,预计2027财年QCT部门的非手机业务营收同比增长超过60%;同时手机业务占总营收的比重将首次降至50%以下。
汽车业务率先站上单季20亿美元关口。第四财季汽车芯片收入19.90亿美元,同比增长89%,创单季历史新高,以约80亿美元的年化运行率结束2026财年,高于上一季度给出的70亿美元预期。全年汽车收入60.04亿美元,同比增长52%。
增长的主要驱动力来自第五代骁龙数字底盘,平台已于9月所在财季启动商用出货,并将在2027财年继续爬坡。高通称这是其历史上代际内容价值增幅最大的一代产品,单车硅含量显著提升。管理层此前给出的目标是按收入计跻身全球最大汽车半导体供应商之列。
数据中心则进入了收入确认阶段。高通重申,2027财年数据中心业务的营收目标是50亿美元,预计12月所在财季数据中心收入超过6.5亿美元,全年逐季爬坡,到2027财年末结束时达到70亿美元的年化运行率,2029财年目标进一步上调至150亿美元。
50亿美元目标的大部分来自亚马逊AWS及另一家全球超大规模云厂商的定制芯片项目,与亚马逊的十年潜在收入机会高达600亿美元;高通首席执行官安蒙明确表示,超出50亿美元的上行空间“受限于供应而非需求”。不过帕尔基瓦拉同时提示,数据中心业务提升营业利润率,但会稀释整体毛利率,叠加全行业成本上涨,利润结构的切换仍需时间。
然而“接棒”的节奏,卖方比公司谨慎得多。Bernstein分析师Stacy Rasgon在近日的研报中承认,数据中心增长长期有机会驱动盈利上行,但在此之前,高通业绩“仍需要经历一次重置”。他在财报前已将高通目标价从165美元下调至155美元,维持“持有”评级,并指出手机芯片仍占高通芯片销售的大头,内存涨价对智能手机出货的“有害影响”尚未被市场充分定价。


