锂电池板块两天涨超7%,动力电池产业迎年底冲刺
21世纪经济报道记者 林典驰
近期,A股锂电池板块迎来明显反弹,万得锂电池指数两日涨超7%,宁德时代、亿纬锂能、欣旺达等上市公司股价均有不小反弹。
11月5日,宁德时代、亿纬锂能等新能源龙头股涨幅显著,电池企业再次成为市场关注的焦点。在三季报披露与年底订单交付交织的时点,投资者既关注四季度生产能否延续增长,也开始衡量2027年的需求和盈利空间。
财报呈现出的情况并不一致:宁德时代和亿纬锂能收入、归母净利润双增;国轩高科收入较快增长,但第三季度归母亏损、扣非盈利;孚能科技仍处于亏损之中。港股企业中,中创新航前三季度净利润接近翻倍。
梳理相关数据可以看出,储能、出口和海外客户配套正在贡献增量,但销量增长与利润增长之间,还隔着产品结构、成本分担、新产能爬坡和回款周期。
对年底及明年的判断,也因此需要从总量增长进一步落到企业各自的交付和盈利能力上。与此同时,电池消费税、出口退税政策的变化,将使四季度与2027年的经营比较更为复杂。
收入扩张之下,利润与现金流明显分化
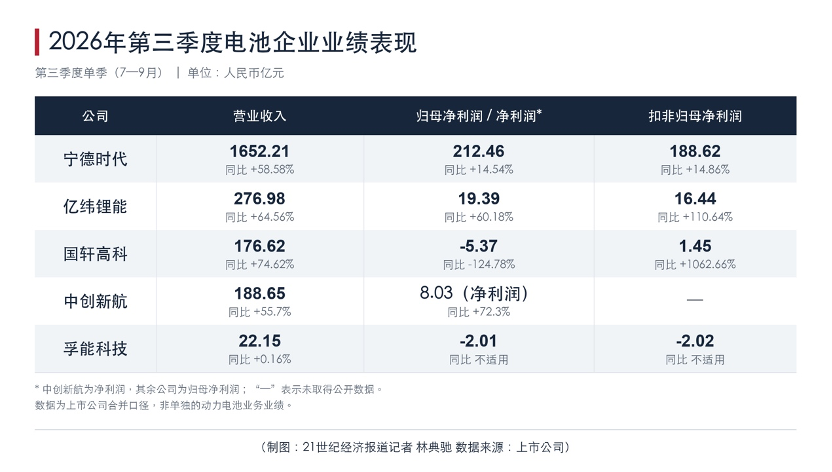
宁德时代仍保持较大的收入和利润规模。2026年前三季度,公司实现营业收入4421.37亿元,同比增长56.19%。第三季度单季,公司营收1652.21亿元,同比增长58.58%;归母净利润212.46亿元,同比增长14.54%。
与营业收入相比,公司归母净利润同比增速逐季放缓,第三季度降至14.54%,明显低于同期营收增速,单季归母净利润环比下降5.77%,这或许是财报发布后公司股价大跌的原因。前三季度经营活动现金流净额616.25亿元,同比下降23.60%。
与之相比,亿纬锂能的利润增长更快。第三季度单季营收276.98亿元,同比增长64.56%;归母净利润19.39亿元,同比增长60.18%;扣非归母净利润16.44亿元,同比增长110.64%。
国轩高科的归母净利润和扣非净利润出现分化。前三季度,公司营收454.37亿元,同比增长53.98%。其中,第三季度单季营收176.62亿元,同比增长74.62%,归母净利润为亏损5.37亿元,扣非归母净利润则为盈利1.45亿元。
国轩高科在三季报中解释,第三季度归母净利润大幅下跌,主要受到持有股票资产公允价值变动及汇率变动影响。公司在接受媒体采访时表示,部分投资发生在相关企业上市之前,主要围绕锂电产业链展开,具有长期合作背景。
此前受到市场关注的欣旺达也体现出收入与利润不同步的特征。公司披露,前三季度营收634.62亿元,同比增长45.78%,归母净利润6.13亿元;第三季度营收252.84亿元,同比增长52.78%,归母净利润1056.71万元。公司将利润承压归因于消费电子需求放缓、物料成本上升、人民币升值及相关税费等因素。
孚能科技仍在等待新产品和新项目改善经营结果。前三季度,公司营收58.31亿元,同比下降11.17%;归母净亏损5.98亿元,上年同期亏损3.85亿元。前三季度经营活动现金流净额7.75亿元,同比增长87.37%,现金流改善与亏损同时存在。
10月30日,中创新航披露2026年三季度业绩。前三季度,公司实现营业收入459.49亿元,同比增长61.01%;净利润23.39亿元,同比增长95.44%。其中,第三季度,公司实现营业收入188.65亿元、净利润8.03亿元,同比分别增长55.7%、72.3%,营收净利双增长,产品交付规模与全球市场份额亦取得明显增长。
总体来看,多数公司营收均取得两位数的增长,但利润却表现各异。这些差异说明,三季报中的收入增长尚不足以单独判断企业经营改善的程度。同样是扩张,客户和产品组合、金融资产波动、工厂投产阶段不同,最终反映在归母净利润、扣非净利润和现金流上的结果也不同。
“行业正在分化,而且比一般所说的K型分化更明显,头部企业与跟随者面临的机会有很大不同。”一家头部电池企业高管近期向21世纪经济报道记者表示。
四季度重在交付,2027年预期仍需落实到订单
面对四季度和2027年,头部公司总体给出了积极的需求判断,但公开表态的具体程度有明显差别。随着新能源汽车国内渗透率超过60%,国内动力电池市场已经趋近饱和,未来的增量将在商用车和国外市场。
宁德时代在业绩说明会上披露,第三季度动力及储能电池销量合计超过260GWh,储能占比约四分之一。公司认为,接下来产能利用率仍将维持较高水平,新增产能投产使产能紧张有所缓解。
对于2027年,公司看好乘用车电动化、单车带电量提升、商用车电动化及海外需求,尤其是部分海外储能市场。
不过,交付规模仍需转化为盈利。公司表示,第三季度单位盈利受到产品结构、消费税和出口退税影响,正在与客户沟通分担;储能产品向交流侧和系统延伸,也拉长了交付及收入确认周期。
亿纬锂能对近期订单的表态更具体。10月23日交流中,公司称四季度产能已确定订满,排产预计环比增长;2027年动力和储能业务预计均有较大增长,但明年一季度情况尚未完全确认,分月出货安排仍在细化。
公司还披露,与Fluence新框架合同的交付期为2027年至2031年,目前已确定2027年交付约16GWh,其余容量年度分配待定。与此同时,公司称已量产的大圆柱工厂处于满产状态。对于成本端,公司表示已与绝大多数客户就消费税和出口退税调整达成共识、确定方案。
中创新航给出了更强的出货增长预期。据媒体报道,董事长刘静瑜在10月29日全球生态合作伙伴大会上表示,预计2026年产品交付规模大幅增长,2027年随着产能缺口逐步填补、新业务落地,出货量有望实现“倍数级增长”。
国轩高科的后续看点主要落在海外项目。公司与大众旗下PowerCo等拟在西班牙、斯洛伐克、摩洛哥组建三家合资公司,建设电池及正极材料基地,预计项目总投资约32.22亿欧元,其中国轩方出资约15.98亿欧元。
孚能科技的增长预期更多对应具体项目。公司在9月22日投资者交流中称,国内储能市场年内签约项目有望达到GWh级别,60Ah硫化物全固态电池预计年底下线。
更明确指向2027年的,是广州孚能获得的广汽项目定点。公司3月公告称,相关项目采用SPS超级软包方案的磷酸铁锂动力电池,预计2027年上半年开始供货。
欣旺达则面临合并报表范围变化,欣旺达动力在小米注资后不再纳入上市公司合并报表,上市公司持股比例降至22.78%;相关会计处理预计增加2026年净利润32亿元至45亿元,最终以审计结果为准,事项尚需股东会审议。
税费与竞争检验盈利
行业总量数据为企业扩张提供了背景。中国汽车动力电池产业创新联盟发布的9月月度信息显示,前三季度我国动力和储能电池累计销量1681.7GWh,同比增长57.6%。其中,动力电池销量1086.4GWh,同比增长38.2%;储能电池销量595.4GWh,同比增长111.8%。
行业仍保持高速增长的同时,电池行业的淘汰赛仍在延续,呈现出一线龙头、强二线电池厂和二线电池公司分化的格局。
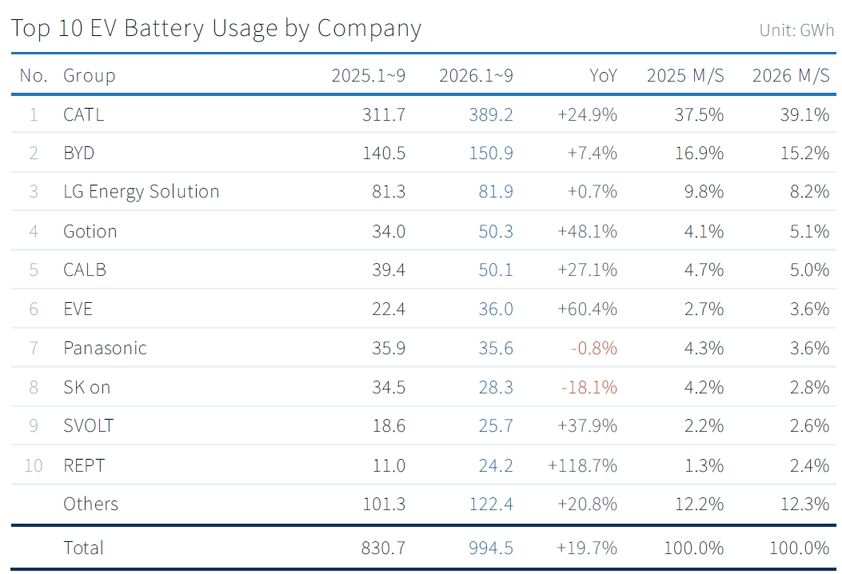
这一点从全球排名的变化中观察更为直观。SNE Research数据显示,前三季度全球电动汽车电池使用量994.5GWh,同比增长19.7%。宁德时代389.2GWh,份额39.1%;国轩高科50.3GWh,中创新航50.1GWh,分列第四、第五;亿纬锂能36.0GWh,位列第六;瑞浦兰钧24.2GWh,同比增长118.7%,进入前十。国轩高科与中创新航仅相差0.2GWh,彼此之间竞争激烈。
与此同时,国内市场尾部的淘汰赛正在延续。根据联盟数据,前三季度实现装车配套的电池企业41家,比上年同期减少9家;前十家装车份额93.8%,同比略微下降0.5个百分点。
需求增长之外,税费变化是年底与明年必须考虑的变量。财政部、海关总署、税务总局公告明确,自2026年9月1日起,锂离子蓄电池等适用产品按2%税率征收消费税;自2027年9月1日起,税率提高至4%。
出口端也存在时间变化。相关政策规定,清单内电池产品增值税出口退税率自2026年4月起由9%下调至6%,2027年1月1日起取消,适用税率按报关单注明的出口日期界定。
就适用时间而言,今年三季度仅9月适用消费税新政策,四季度则覆盖完整季度,但具体利润影响还取决于产品、计税基础及客户分担安排。值得关注的是,多数企业在相关税收征收之前便加大销售力量,一定程度上透支了今年年底乃至明年的需求。
从宁德时代、亿纬锂能及欣旺达的公开回应看,与客户协商成本分担已经成为企业共同面对的问题,但沟通进展不同。对第四季度和2027年,需继续观察订单定价是否覆盖新的税费条件,以及新增业务能否形成持续盈利。
“出口退税取消后,大家产品成本都上升。如果希望在2027年、2028年让价格和毛利率恢复到正常水平,不能只靠谈判,还要依靠新技术、新产品。”上述高管表示。


