设备“先用后验”,定价权正在上移!半导体设备ETF招商(561980)大涨!华海清科、拓荆科技、长川科技领涨
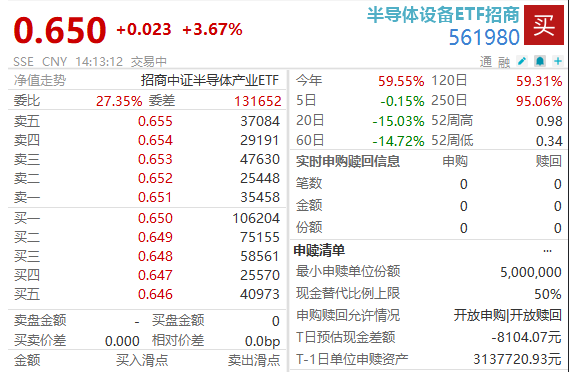
9月15日,半导体设备板块大幅走强。截至14时02分,半导体设备ETF招商(561980)标的指数放量涨3.80%。成分股全线爆发——华海清科涨9.72%,拓荆科技涨8.98%,长川科技涨6.34%,富创精密涨5.66%,中船特气涨5.25%,芯源微涨4.26%,江丰电子涨4.25%,寒武纪涨4.14%。
半导体设备板块今日大涨,三大催化形成共振。三个关键问题,拆解本轮行情的底层逻辑。
长江存储IPO与新厂订单,对设备板块意味着什么?
这是资本与产业的双重催化。
9月3日,上交所官网显示,长江存储科创板IPO审核状态变更为“已问询”,拟募资330亿元,其中208亿元用于量产线技术升级。长江存储作为国产NAND龙头,2026年一季度归母净利润达333.79亿元,产能建设正从“单点突破”走向“系统扩产”。
产业端同步验证。长江存储三期产线国产设备采购占比首次超过50%,显著高于国内晶圆厂15%-30%的平均水平。三期工厂设备安装已启动,预计年底投产,2027年实现月产能5万片。后续还规划再建两座新厂,全部落地后晶圆总产能将提升超100%。
资本端IPO问询推进、产业端新厂框架订单落地,双重催化下,设备端作为扩产最直接受益环节率先反应。
供给瓶颈定价是什么意思?
核心矛盾正从“能不能做”转向“能不能供得上”。
业内人士指出,产业交流与展会同步确认,零部件紧缺已成为上游扩产的实质性瓶颈,部分通过验证的品种订单显著上修,甚至出现“先用后验”的极端情况。海外设备交期已延长至此前的1.5至2倍,传统刻蚀、薄膜沉积设备交期由约6个月拉长至约12个月。
这意味着产业链的定价权正在向上游紧缺环节转移。设备国产化的逻辑成为了“供给稀缺性定价”——能够稳定交付、通过验证的国产设备与零部件厂商,正在获得更强的议价能力。
中信证券研报指出,洁净室头部企业半导体相关订单大幅放量,按洁净室领先设备搬入5-9个月测算,2026年下半年国内半导体设备需求有望加速跟进。
设备板块估值与基本面到了什么位置?
前道设备已进入左侧击球区。
机构数据显示,前道设备龙头2027年订单倍数不足4倍、2028年动态PE约20倍,处于历史低位。平台龙头管理层同步释放积极信号:中国存储客户扩产加速、下半年订单与营收环比改善、综合毛利率锚定40%附近。
从全球景气度看,台积电以2025年底设备采购预估为基准,2026年一季度已上调至1.5倍,7月进一步升至1.9倍,全球接近20座晶圆厂同步推进。摩根士丹利大幅上调2026—2027年全球晶圆厂设备支出预测,确认全球设备景气周期延续。
在“供给瓶颈定价+估值低位+密集催化”三重共振下,前道设备及紧缺零部件具备左侧配置与右侧动量共振的基础。
据了解,半导体设备ETF招商(561980)跟踪中证半导体产业指数,覆盖设备、材料及芯片设计全链条,前十大权重覆盖北方华创、中微公司、拓荆科技、华海清科等设备龙头,“长鑫存储”概念含量近60%,2020年以来累计涨幅居同类第一。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)


