AI资本开支预计翻倍!存储芯片概念异动拉升,长鑫科技涨超3%
9月21日,A股存储芯片概念盘中震荡拉升,诚邦股份(603316.SH)封上涨停,国科微、香农芯创涨幅超5%,德邦科技、沃格光电、先导基电、长鑫科技等个股同步走高。
市场异动的直接催化剂来自瑞银最新发布的预测数据。据瑞银最新估算,2026年全球AI资本支出总额将达9980亿美元,较2025年的5060亿美元几乎翻倍。这一预测的大幅上修,主要源于内存价格的快速攀升。瑞银估计,全球内存支出将从2025年的710亿美元跃升至2026年的3670亿美元。
价格端的数据印证了这一趋势。根据TrendForce数据,2026年上半年NOR Flash合约价平均累计涨幅达100%—120%,预估下半年不同容量产品价格走势将分化。256Mb及以上高容量产品有AI服务器、车用等强劲需求,加上供给主力厂商的新增位元有限,预估下半年平均价格仍有90%—110%的上涨空间。
产业层面,存储正从配套支撑环节升级为影响算力效率的关键基础设施。国泰海通证券表示,存储行业已经从AI算力投资的受益方转变为制约AI基建的关键瓶颈,AI需求驱动的结构性短缺贯穿全产业链,供需缺口仍在加深。价格端,2026年三季度合约价涨幅放缓并非周期见顶信号,其预计涨价趋势有望延续至2027年;长期协议并非限制涨价空间,而是让价格趋势更可预判,以短期价格弹性换取长期盈利和现金流可见性。
产能端,国泰海通证券认为,供给纪律性仍然被市场低估,原厂大部分新增资本开支投向新建厂房和洁净室建设,扩产计划呈梯度推进,2026—2027年实际新增产能有限。结构端,行业已经充分预期消费类终端需求疲软,而数据中心AI主线需求持续强劲,产能灵活调控下传统消费终端对行业供需格局的边际影响下降,不会改变供需失衡和价格温和上行的趋势。
开源证券进一步解释称,供需层面,AI服务器与高容量内存需求扩张,HBM迭代带动单芯片容量及晶圆投入提升,产能向高附加值产品集中;叠加新增产能释放周期较长、云厂商通过长约锁定供应,存储价格获得支撑,供应商议价能力增强。AI需求正成为存储产业重要增长引擎,技术升级与供给结构优化有望推动产业价值提升。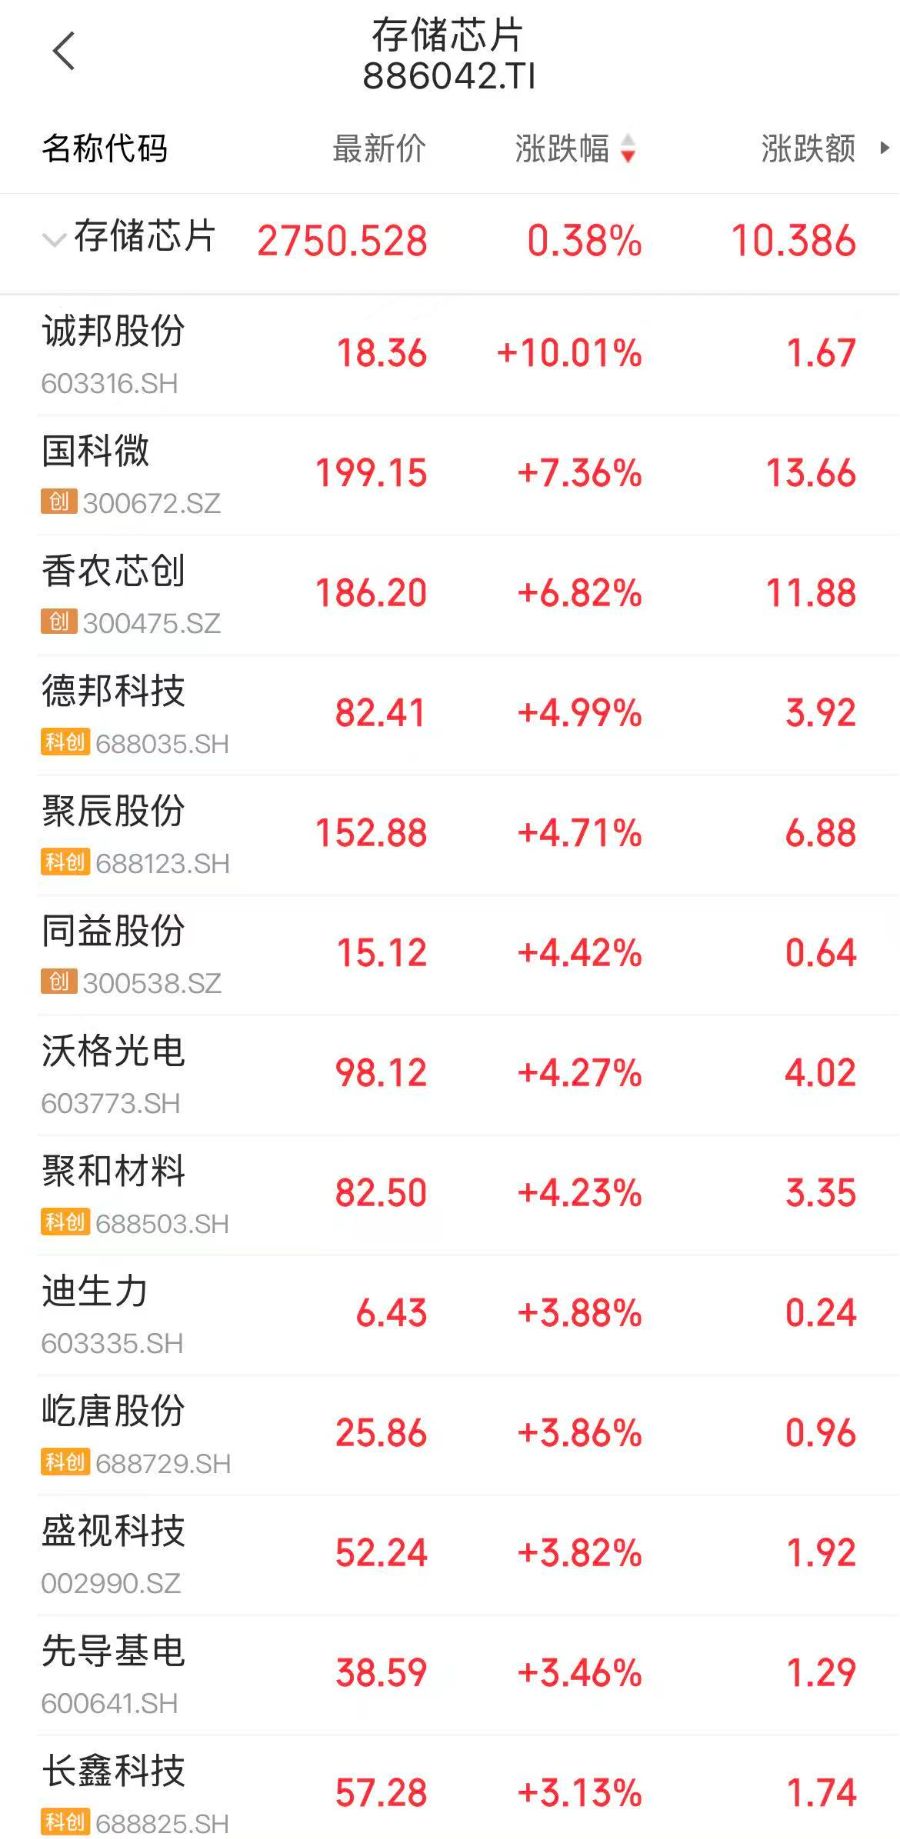
(声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。)


