微软Azure云业务营收增长48%超预期,云平台在模型竞争中受益确定性较强丨盘中雷达
微软Azure云业务营收增长48%超预期
据财联社,微软公司公布云业务营收超出预期,显示其继续从人工智能领域的巨额投资中获益。微软周三在声明中表示,截至9月的季度,备受关注的云计算部门Azure销售额增长48%,总营收增长19%至923亿美元。分析师此前预期Azure销售额增长44%、总营收增长17%。这家全球最大的软件公司正试图通过销售AI增强的工作场所应用以及通过Azure提供模型访问权限来实现人工智能的商业化。多年来,该业务一直受制于算力短缺。微软已启动大规模建设计划以扩充服务器集群,但正面临投资者越来越大的压力,要求其证明这笔巨额支出是合理的。资本支出——数据中心支出的关键指标——在该季度增长30%至452亿美元。公司此前给出的本日历年支出展望为1750亿美元。
西部证券表示,云业务加速增长,已成为海外科技巨头重要的收入与利润增长引擎。2026年第二季度,AWS、Azure及其他云服务、Google Cloud收入分别同比增长36.8%、43%和82%,三大云平台增长势头强劲。其中,AWS贡献亚马逊约六成营业利润,Google Cloud营业利润率提升至35.6%,云业务在科技巨头收入及盈利结构中的地位持续提高。随着AI需求不断扩大,云计算有望进一步强化科技平台的长期增长动力。
一、AI资本开支逐步进入回报兑现阶段,云平台或成为模型竞争中受益确定性较强环节
云计算是通过互联网按需提供计算、存储、网络等基础设施和软件服务的模式,云服务是云计算面向客户的商业化交付形态。云服务主要分为 IaaS、PaaS、SaaS 三类,厂商以订阅模式对外输出算力、存储、开发平台及应用;AI 驱动算力需求扩张,持续带动上游服务器、芯片、光模块等硬件需求。
市场竞争格局上,沙利文最新发布的《中国全栈AI云服务市场报告2026年H1》显示,2026年上半年,阿里云在中国全栈AI云服务市场的份额为42%,排名第一,超过第二至第四名之和,是第二名的两倍以上。数据显示,2026年上半年,中国全栈AI云服务市场规模达581.3亿元,同比增长123.8%。火山引擎、百度智能云、腾讯云、商汤科技分列第二至第五位。
(1)AI资本开支逐步进入回报兑现阶段,AI业务有望实现收入与利润的持续增长
AI商业化持续提速,长期订单与多层次变现共同支撑云业务增长。AI云业务正由基础设施租赁延伸至模型调用、开发平台及企业应用,持续拓宽云厂商的收入来源。OpenAI、Anthropic等前沿模型厂商通过长期算力采购协议锁定基础设施需求,企业客户则通过模型调用、智能体开发及应用部署扩大云资源消费。叠加自研芯片、规模效应及资源利用率提升,AI业务有望实现收入与利润的持续增长。
此外,西部证券表示,AI资本开支逐步进入回报兑现阶段。随着前期建设的AI基础设施陆续交付,AWS与Google Cloud收入增长明显提速,云业务盈利能力改善也为资本投入的商业回报提供了进一步验证。
(2)大模型能力快速迭代,云平台有望持续受益于AI需求整体扩张
当前全球大模型仍处于高频迭代阶段,不同厂商在推理、代码生成、多模态和Agent等能力上交替领先,企业客户较难提前押注单一模型路线。云平台能够同时接入自研模型、第三方闭源模型及开源模型,并统一提供算力、数据、开发工具、安全治理和部署环境。随着AI Coding由代码补全向软件开发全流程延伸,多模态模型进入视频、广告、电商和内容生产环节,Agent开始执行持续时间更长、工具调用次数更多的复杂任务,模型训练、推理和数据处理需求有望持续提升。
东方证券认为,模型能力快速迭代,Coding、多模态与Agent应用持续放量,云平台凭借多模型接入与统一交付能力,有望持续受益于AI需求整体扩张。模型层开发、部署和调用均需要消耗底层算力与数据服务,云平台是模型竞争中对技术路线依赖相对较低、受益确定性相对较强的环节。
当前AI云市场仍处于需求快速增长。据央视财经援引媒体报道,美国亚马逊公司首席执行官安迪·贾西10月23日在一档播客节目中表示,受人工智能基础设施需求不断增长的推动,亚马逊云科技(AWS)2027年底前的云计算容量已基本售罄,大量订单排到2028年。但仍会预留一部分资源,供客户临时租用、支持旗下Bedrock模型推理服务以及EC2云服务器等业务,不过适合大模型训练、大规模集群部署的整块资源,大多已被企业和AI实验室提前预订。
中国模型竞争力提升,有望为海外云厂商创造新的需求增量。西部证券分析称,随着Qwen、DeepSeek等中国模型性能持续提升及全球应用扩大,海外云厂商能够通过模型托管、API调用及基础设施租赁参与其商业化。模型来源与底层算力供应逐步分离,使云平台能够承接不同模型生态带来的计算需求。全球模型供给丰富化及推理成本下降有望加快企业AI应用渗透,进一步扩大云计算市场空间。
此外,AI正在重塑云计算增长曲线。国信证券认为,AI重塑云计算增长曲线,阿里云有望进入回报提升阶段。阿里云FY2026AI相关产品单季度收入达89.71亿元,占云外部收入30%,说明AI已从产品投入转为可观测的收入贡献。阿里巴巴宣布未来三年至少投入3800亿元建设AI与云基础设施,FY2026集团资本开支达1261亿元。海外CSP在AI Capex加速期仍实现较高利润率,说明规模化、软件及平台收入和自研芯片可以对冲部分基础设施成本,旺盛的下游需求有望带动利润率随AI收入占比提高而上行。
二、机构关注个股一览
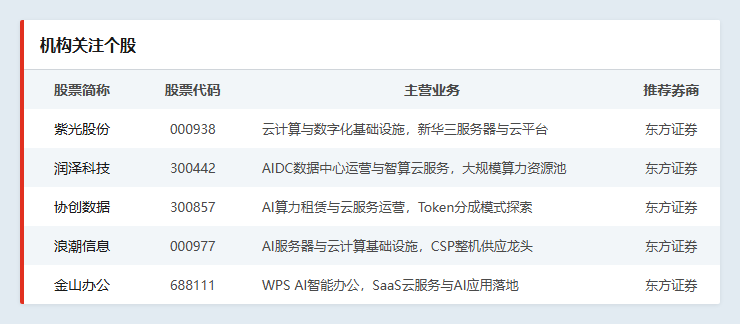
参考研报来源:
东方证券-《计算机行业:模型格局不定,云计算受益确定性强》-2026年9月29日
长江证券-《软件与服务行业:Agentic加Cloud,云计算的下一次范式迁移》-2026年8月31日
国信证券-《计算机行业:AI重塑云计算增长曲线,阿里云有望进入回报提升阶段-AI云系列研究》-2026年8月4日
本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。


