存储双雄财报背后:芯片涨价增幅放缓,股价分歧指向何处?
21世纪经济报道记者骆轶琪
存储芯片价格持续上涨,正在把存储巨头推向创纪录的利润水平。但新一轮财报发布后,SK海力士和三星却呈现了截然不同的股价表现:截至发稿,SK海力士美股ADR大涨13.3%,三星韩股则跌超4%。
乍一看没什么问题:三星提到,其成为史上首家单季度营业利润突破100万亿韩元(约合752亿美元)的全球科技企业。相比之下,目前稳坐全球市值龙头位置的英伟达,最新一个财季营业利润为637.34亿美元;市值次之的苹果,第三财季营业利润则是356.95亿美元。
横向对比来看,三星电子本季度贡献核心业绩的半导体业务(DS),实现经营利润106.5万亿韩元,环比增长17.3%、同比增长99.5%;SK海力士的经营利润为83.33万亿韩元,环比增长38%、同比增长632%。
增速差异背后,固然有两家公司存储业务基数不同的因素。资本市场更关注的是,相比SK海力士远超预期的业绩和加码的股东回报方案,三星的表现保守了很多。更重要的是,存储芯片销售单价增幅持续放缓,现货存储芯片市场持续分化。存储行情到底走向何方?
业绩大增全靠涨价和产能切换
从两家公司的三季度数据来看,存储芯片涨价行情尚未结束,但价格、出货量和产品结构有所分化。
SK海力士第三季度营收达到104.62万亿韩元,环比增长32%、同比增长328%。公司DRAM平均售价(ASP)环比上涨26%~29%,NAND平均售价上涨约25%。不过,DRAM位元出货量环比增长约10%,NAND位元出货量则略有下降。
公司对此给出的解释是,调整了销售结构、聚焦321层TLC企业级SSD等高附加值产品,导致位元出货量较第二季度略有下降。
三星电子第三季度存储业务同样创下营收和营业利润纪录。根据公司在业绩会上的披露,受AI服务器需求推动,期内DRAM均价环比上涨约20%,NAND均价环比上涨近10%;DRAM位元出货量环比增长1%~4%,NAND位元出货量环比增长约5%。
此前存储芯片整体价格涨幅放缓的趋势仍在延续。以SK海力士为例,DRAM和NAND在一季度的ASP环比涨幅还分别是65%和75%,二季度这两个品类的ASP环比涨幅已经来到30%和55%。对比三季度,两大类存储芯片涨价幅度在持续放缓,当然这也与当前存储芯片价格来到历史高点有关。
相比之下,今年前三个季度,每个单季度的这两大存储芯片产品品类的位元出货量并没有出现太大波动,基本稳定在10%上下。这一定程度上显示出,存储双雄业绩屡创新高,与持续上涨的价格关联不可谓不紧密。
正如三星电子管理层所分析,公司半导体业务季度营收与营业利润再创新高,原因有二:在产能受限的情况下,优化产品组合,重点布局人工智能相关产品;受服务器强劲需求拉动,全应用领域市场价格上涨。
具体来说,存储业务凭借HBM4产品竞争力大幅提升带来的销量增长,以及对服务器固态硬盘不断增长需求的积极响应,实现了创纪录的收益。
但资本市场并未因为两家公司的业绩创新高而一视同仁。这种差异,首先来自市场对未来供需关系的判断。
SK海力士在业绩沟通中表示,其DRAM和HBM产能已经售罄至2029年,并预计供需紧张可能持续至2030年。
三星同样看好AI基础设施带来的存储需求。公司预计2027年资本支出大幅增加,由于新建工厂成本上升和设备交付周期延长,2028年产量增长仍将受到限制。
供需紧张时间线的差异,并不意味着三星的存储业务失去了竞争力,而是市场对两家公司未来增长的预期存在差异。
此外,股东回报安排也影响了市场情绪。SK海力士公布了约100万亿韩元的股东回报计划;三星则将下一阶段股东回报政策的具体安排推迟至2027年1月公布。叠加三星半导体部门营业利润略低于市场预期等因素,其创纪录业绩并未转化为同等强度的股价表现。
因此,两家公司股价走势的分化,并不是对当期业绩的简单评价,而是市场对未来存储供需、盈利持续性和资本回报作出的不同定价。
但随着存储价格不断攀升,需求端的承受能力正在成为不可忽视的变量。
消费类和现货市场承压
如果只看三星和SK海力士的财报,存储涨价似乎仍处于顺风期。但结合第三方机构最新的市场跟踪数据,一个更为复杂的图景正在出现。
涨价压力下,下游市场需求出现了明显分化。
这在三星电子自身的业绩中已经有所显现。上一个财季,公司MX业务(移动体验部门,以手机业务为主)开始出现亏损,这一季度,该业务亏损情况持续。
一直以来,移动体验部门业务与半导体业务在财务方面呈现出一定程度的跷跷板效应,每当存储芯片处于下行周期时,移动体验部门就成为收入核心来源,而当存储处于上行周期时,则恰恰相反。
上一个季度公司MX业务录得经营亏损0.7万亿韩元,本季度则亏损0.6万亿韩元。业绩略有好转与公司推出了高端旗舰新品手机有关。
财报显示,得益于平均售价提升以及包括Galaxy Z Fold 8在内的新款机型发布,MX业务在第三季度实现营收增长;同时公司通过提高高端产品占比、提升运营效率和加强成本管控,将利润下滑幅度控制在较低水平。
对于2027年,公司方面提到,将依托灵活的市场应对策略并提升运营效率,最大限度降低利润下滑幅度。
在问答环节,公司高管坦言,移动和PC市场确实存在因存储价格上涨而出现需求调整的可能性。但预计面向AI服务器的高附加值产品的增长动能会抵消这部分影响。
SK海力士高管也提到,展望后市,受存储芯片涨价带来的成本压力以及供应短缺影响,PC和手机市场的成套产品出货量(Set shipments)预计下滑。不过人工智能基础设施的需求持续增长,有望完全抵消该降幅,推动整体存储市场保持增长态势。
这几乎是当前存储芯片下游市场两极分化的直接体现。此前一直是存储芯片最大下游市场的手机和PC市场,受存储芯片持续涨价影响,需求在持续收缩。即便是作为存储芯片供应商的三星电子本身,其手机业务也受到了影响。
相反,以AI需求为核心的服务器、数据中心相关市场,对存储芯片依然有旺盛需求,并具备更强的支付能力。因此这也成为存储双雄当前核心争夺的市场。
SK海力士就提到,HBM4在三季度开始全面量产并出货,服务器DDR5出货量较第二季度增长超过40%,带动DRAM位元出货量整体增长。
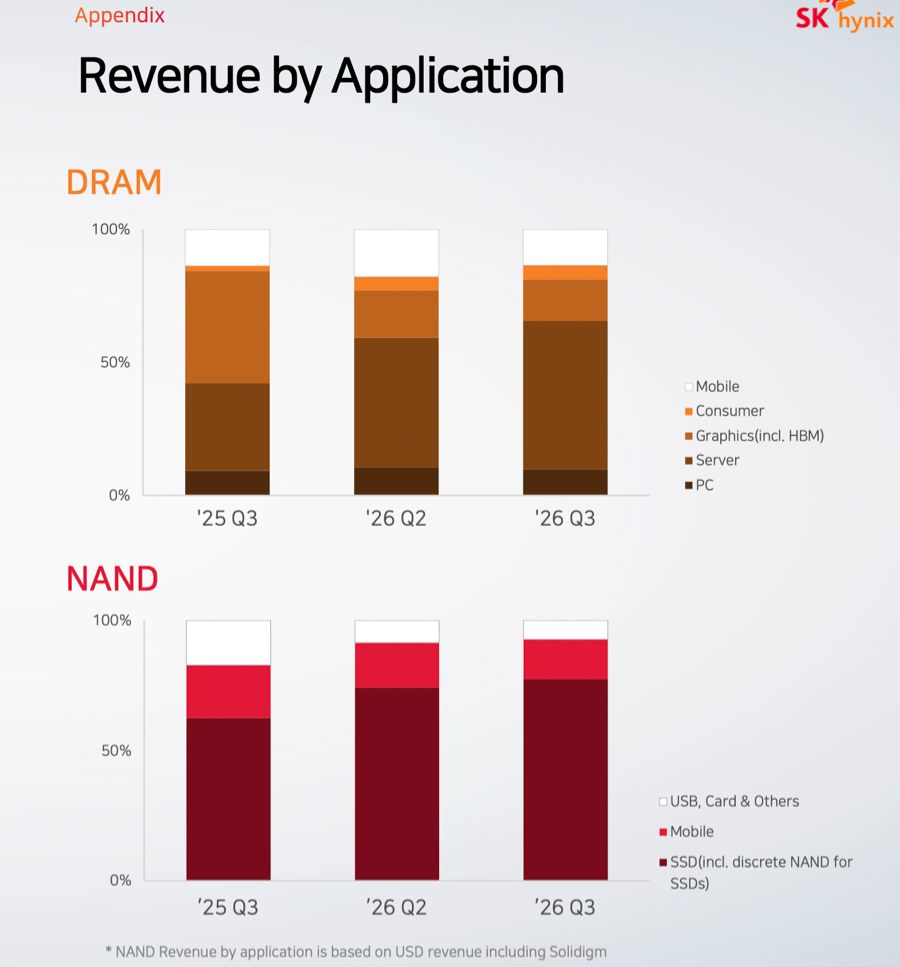 (SK海力士公布的下游市场出货趋势表现,图源:公司财报)
三星也提到,第三季度HBM4收入环比增长三倍以上,占HBM总收入比例扩大到约60%。
这种消费类市场承受能力显著不足的情况也影响到了存储现货市场。
第三方机构闪存市场就指出,今年三季度中下旬,个别现货渠道存储厂商为缓解业绩压力而率先杀价抢单,但仅为个例,未拖累整体市场。不过国庆长假过后,部分小型厂商相继加入杀价行列,国内市场卖压逐渐增强;近期更多存储厂商被动跟进低价以推动出货。在多因素影响下,本周渠道SSD价格全面出现较大幅度下调。
该机构提到,四季度作为存储厂商完成全年度业绩目标的最后节点,面对疲弱的市场需求以及同业竞争压力,出货将越发艰难,利润挤压也将逐渐显性化。
在存储芯片市场,现货市场主要面向相对较小的消费类需求,因此这更能体现出消费类市场的当前情绪。不过这类市场对整体存储芯片市场的影响很小,更主要的市场表现依然要看存储巨头与终端大厂的合约市场定价。
但这些表现显示出,在经历此前一轮快速上涨后,部分下游客户开始重新评估采购时机和库存水平。
涨价周期下的供需博弈
面对持续紧张的供需关系,长期供货协议正在成为存储厂商与大客户之间稳定供应关系的重要工具。
SK海力士已经与14家核心客户签署了长期供货协议(LTA),这通常以五年为周期执行。管理层提到,目前LTA锁定的数量占公司2027年与2028年总产能的50%以上,为中长期盈利稳定性与需求能见度奠定了基础。
三星也在业绩会上宣布,已与10家主要客户签署长期供应协议(LTA),并正在与另外10家客户进行谈判。长期供应合同正在从超大规模数据中心扩展到服务器制造商、移动设备、汽车和网络设备等多个行业。
三星预计,到2030年通过长期供应合同确保总产能60%至70%的可能性正在增加。
这类协议的意义,在于让客户提前锁定部分资源,也让原厂能够更有依据地安排产能投资和产品结构调整。在高端存储供给紧张的环境下,客户获得稳定供货的价值明显上升,原厂也更有条件围绕长期需求规划资本开支。
但长期协议锁定的是一定范围内的供应关系,并不必然意味着所有产品的价格都被固定,更不能消除下游需求变化带来的风险。
对于存储厂商而言,真正的考验是如何在保障AI高端需求的同时,控制资本开支和库存风险,并应对传统终端市场可能出现的需求波动。
三星和SK海力士的最新财报表明,AI需求仍在推动存储行业进入高盈利阶段;但渠道市场的变化也提醒业界,涨价并非没有边界。
因此,当前存储市场并不是简单地从“涨价”走向“降价”,而是正在从普遍上涨的行情,转向不同产品、不同渠道和不同下游市场之间的分化。
对于三星和SK海力士而言,业绩创新高证明了此前涨价与AI需求带来的收益;股价表现的差异,则反映出资本市场开始更严格地审视这轮增长的持续性。未来真正决定存储行业走势的,不只是AI需求还能增长多少,也包括高价格能否被更多下游客户接受,以及原厂的高盈利能否在供需变化中延续。


