金华老板卖纸尿裤,9个月进账30亿
记者丨谢之迎 编辑丨鄢子为
浙江代工大佬李志彪,找新故事。
10月27日,李氏实控的豪悦护理,交出成绩单。1-9月,营收接近30亿元,同比增长8%;净利润微降至2亿元。
尤其是经营业务产生的净现金流,高达4.77亿元,增长6倍。
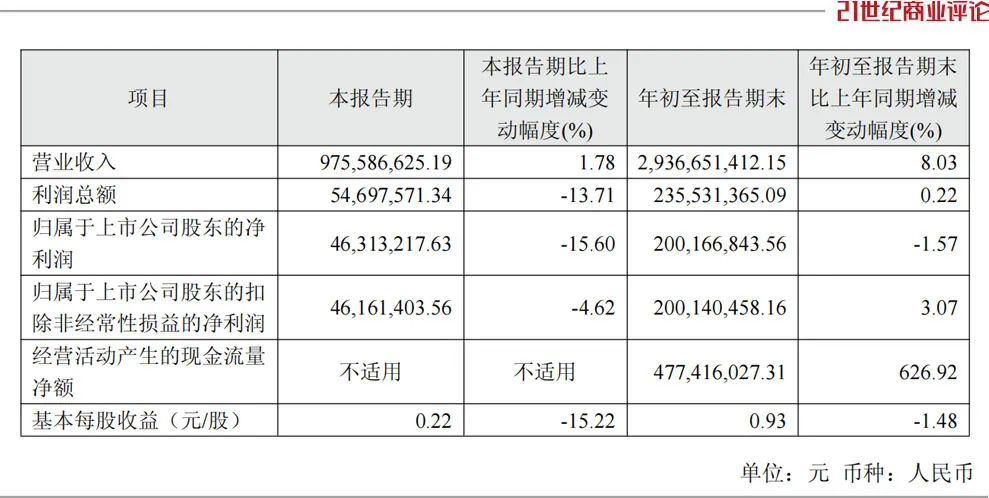
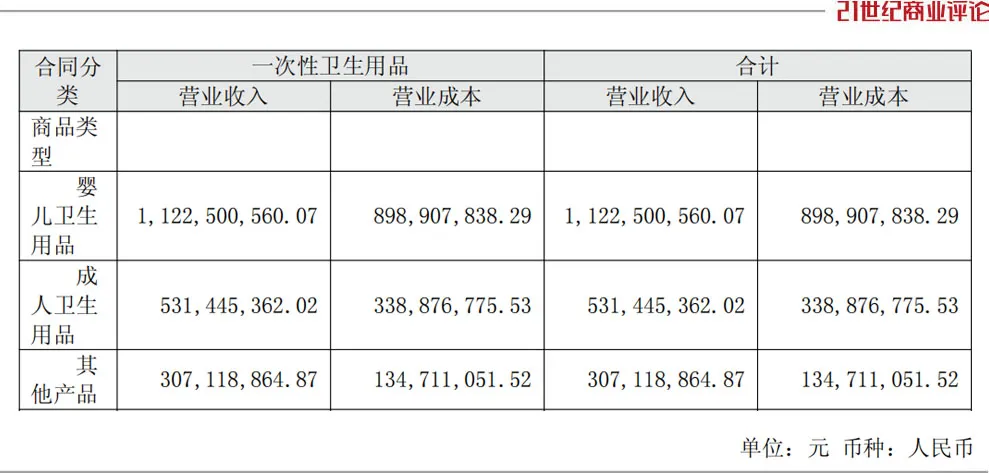
2026年1-9月豪悦护理营收情况
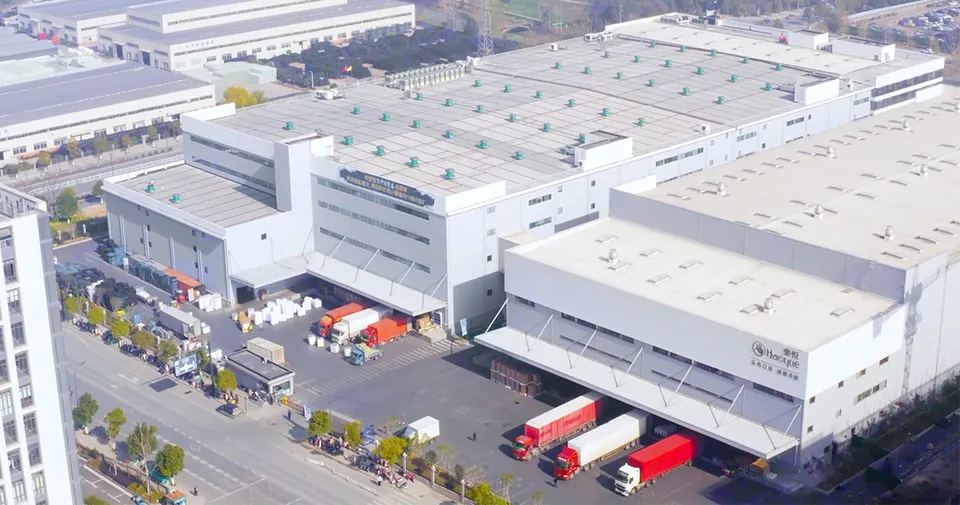
这家杭州企业,是国内纸尿裤代工一哥,市值约50亿元。
“客户有Babycare、宝洁等品牌。”豪悦投关工作人员向《21CBR》记者介绍。
李志彪,浙江金华人,现年59岁。眼下,他带领公司打造自有品牌,试图从幕后走向台前,由国内走向亚非拉。
代工发家
李志彪曾就读于浙江师范大学中文系,毕业后成为一名中学语文老师,后辞职经商。
早年,他在义乌市场销售日化产品,曾是尤妮佳、强生等国际品牌的卫生用品经销商。
2008年,李志彪带领团队迁至杭州,创立豪悦护理的前身——豪悦实业。
李志彪 来源:网络
抓住国产纸尿裤品牌崛起的机会,依赖代工模式,他将豪悦打造成行业龙头。
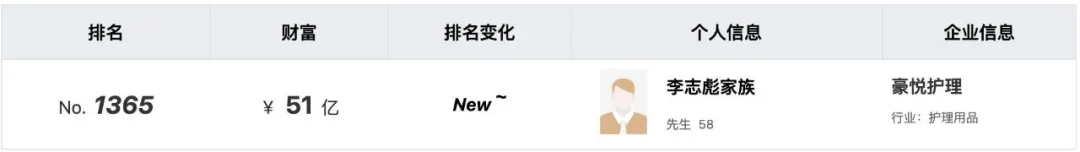
截至9月,李志彪和配偶朱威莉、女儿李诗源三人,合计持股约66%,为共同实控人。《2025年胡润百富榜》上,李志彪家族以51亿元身家,排名第1365位。
豪悦不只做婴儿纸尿裤,还生产成人纸尿裤、经期裤、卫生巾、湿巾等一次性卫生用品。
上半年,婴儿卫生用品入账11.2亿元,贡献六成收入,毛利率20%。
成人卫生用品收入5.31亿元,占比接近三成,毛利率36%;“其他产品”收入3.07亿元,占比15.66%,毛利率高达56.14%。
豪悦坦言,行业竞争加剧,婴儿纸尿裤头部品牌份额高度集中,中小品牌份额逐步流失。
“为了支持客户终端市场品牌竞争,ODM业务降价让利,影响盈利水平。”管理层解释。
这也是公司增收不增利的原因之一,叠加成本增长,利润空间被层层挤压。
李志彪转变打法,重点迭代经期裤、高端婴儿拉拉裤等品类。
自有品牌
李志彪,不甘于微薄的代工利润。
从2020年起,他便开启一场转型,要成为多品牌运营商,慢慢构建起一个“代工+并购+自有”三轨并行的业务体系。
首先,推出“答菲”品牌,以“原生木浆+EDI纯水”配方切入湿厕纸赛道,并增加厨房湿巾、纯水湿巾、棉柔洗脸巾等家护产品,主打性价比。
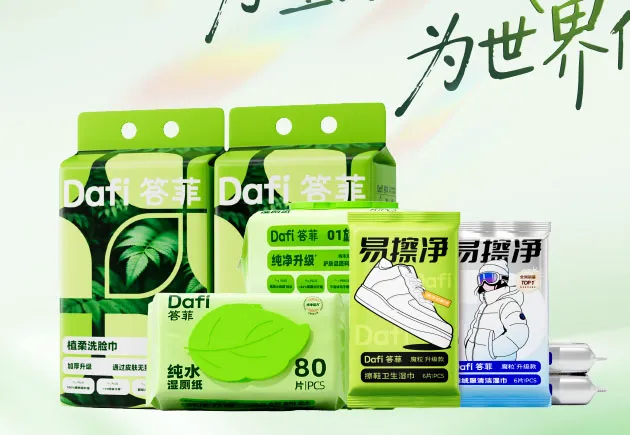
2025年,答菲擦鞋湿巾、羽绒服湿巾等差异化产品获“全网销量第一”称号。
1-6月,湿厕纸、湿巾等品类在内的“其他产品”,入账3亿元,同比大增六成,是豪悦增速最快的业务板块。
去年初,李志彪斥资3.6亿元,收购丝宝护理100%股权,拿下女性护理品牌“洁婷”,由此全年成人卫生用品收入大增1.3倍。
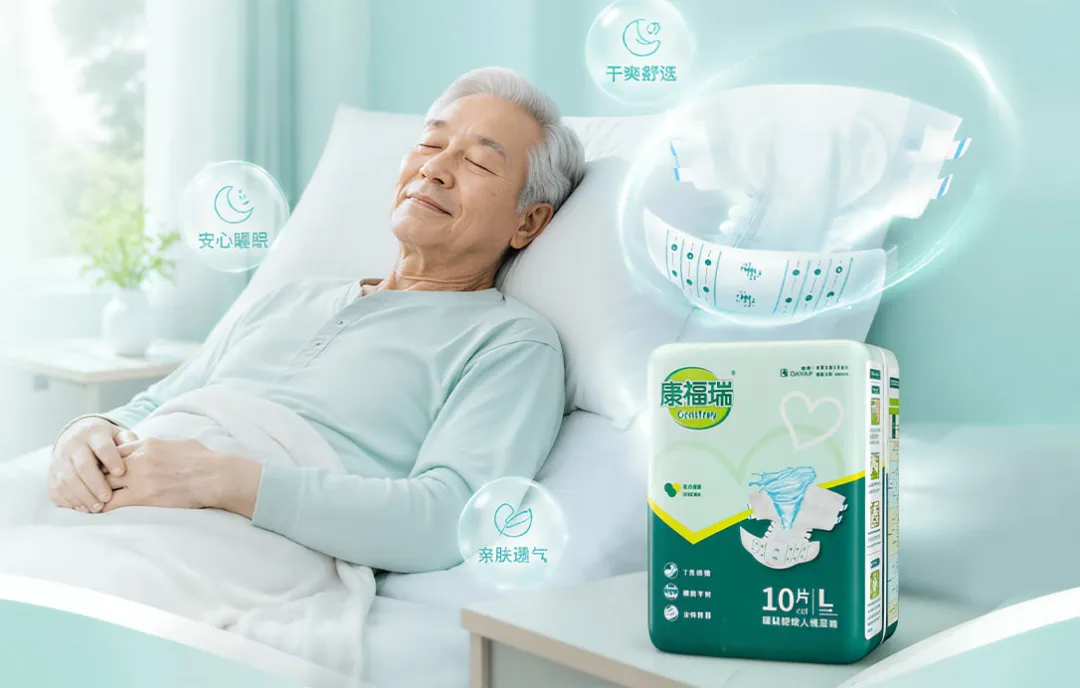
到了2026年上半年,成人业务急转直下。
1-6月入账5.3亿元,同比下降16.8%。被寄予厚望的丝宝护理,亏损约1921万元,拖累业绩。
“现在有很多新厂家或平台加入,卫生巾市场竞争激烈。”投关工作人员向《21CBR》记者解释。
对于洁婷,李志彪锚定“专研+安心”产品路线,依托自研专利芯体,打造“吸隐力”等产品,以提升产品单价,跳出低价竞争泥潭。
线下,豪悦夯实湖北、河南、河北、山东核心市场,积极开拓广东、浙江等潜力区域,还切入即时零售和O2O渠道。
李志彪在做的,是把一个依赖传统经销体系的区域品牌,塞进更轻、更贵的线上和近场渠道里。
昂贵转身
代工是豪悦的基本盘,但不是李志彪手上唯一的牌。
其转型决心坚定。
2025年,豪悦销售费用率同比大增10个百分点,主要用于自主品牌推广和丝宝护理的渠道投入。
2026年,经营计划细化为五个方向:自主品牌推广、开拓海外市场、产品研发创新、整合生产资源和数智化精细运营。
重心从“并表做大收入盘子”,转向“品牌运营与内生质量”。
2025年,豪悦护理净利润2.3亿元,同比下降40.1%。华福证券研报评价:“自主品牌投入阶段性承压。”
从三季报4.77亿元的经营现金流来看,这套打法正在奏效。
同时,李志彪将目光投向更远。
6月,豪悦公告,拟在埃及设立子公司并建设生产基地,总投资不超过2000万美元。
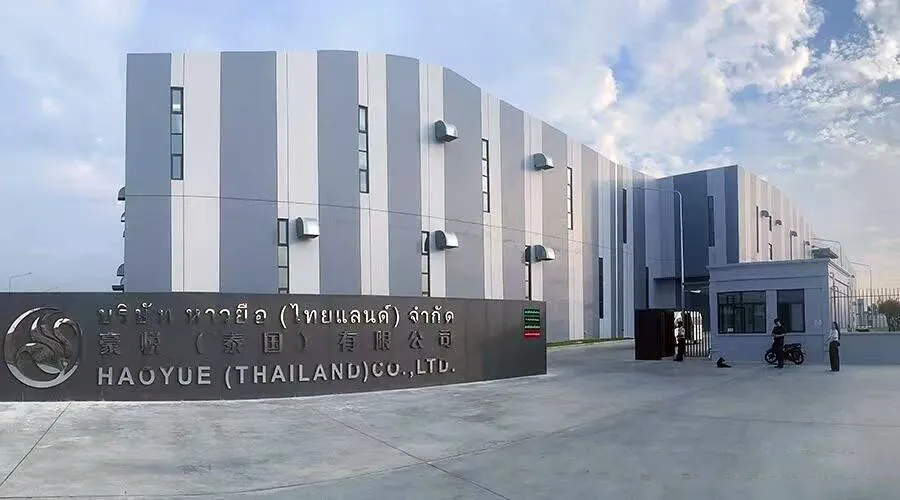
来源:网络
此前,其已在泰国布局产能,在坦桑尼亚、秘鲁自建工厂。
坦桑工厂预计2026年底竣工投产,生产婴儿纸尿裤、成人失禁用品等产品,同时服务海外ODM和自有品牌两条线。
2025年,境外收入达6.4亿元,同比增长42.5%。管理层提到:“2025年婴儿纸尿裤出口额同比增长8.9%,成为拉动销售增长的引擎。”
李志彪手上,又多了些筹码。
题图来源:网络
图片来源:豪悦护理,除标注外


