隔夜LME期铜创历史收盘新高!全球矿端供应偏紧+需求旺季来临,价格持续走强?丨盘中雷达
隔夜LME期铜创历史收盘新高
8月26日,隔夜LME期铜报收14324.5美元/吨,创收盘价历史新高。
盘面上,早盘有色板块震荡反弹,铜方向领涨,金诚信涨停,江西铜业触及涨停,云南铜业、西部矿业、北方铜业、铜陵有色、洛阳钼业涨幅靠前。
一、全球铜精矿供应偏紧,铜需求保持韧性
铜产业链上游为铜精矿开采与冶炼,中游为铜杆、铜管、铜板带等铜材加工,下游应用于电力、家电、建筑、新能源等领域。
供给端,全球铜精矿供应仍处偏紧状态。信达期货指出,全球铜精矿供应仍处偏紧状态,前期南美天气扰动导致港口发运阶段性下滑,受船期滞后及南美冬季天气扰动影响,中国铜精矿到港恢复仍偏慢。低TC持续压缩铜精矿冶炼利润,年底长单谈判将成为观察2027年冶炼端供给弹性的关键窗口。
需求端看,面临旺季,铜需求保持韧性。华联期货表示,当前国内铜消费处于传统淡季,终端需求呈现结构性分化。8月空调排产同比下降明显,地产端需求仍偏弱,高铜价对下游采购形成一定抑制。精铜杆企业开工率处于近年同期偏低水平。但市场对“金九银十”需求旺季存在预期,电力投资、新能源及AI数据中心等领域的铜需求保持韧性。
价格走势上,铜冠金源期货研报表示,上周铜价企稳回升,部分主流矿企下调年内产量指引,海外部分冶炼厂因原料短缺产能受限,全球库存结构性错配。基本面上,主流矿企二季度产量不及预期,海外冶炼厂因原料短缺被迫降负运行,虽然LME挤仓情绪大幅缓解,但非美地区紧平衡格局延续,预计短期铜价将维持偏强震荡。
信达期货分析成,短期铜精矿供应偏紧叠加低库存及9至10月旺季预期,铜价下方支撑较强;长期来看全球铜矿资本开支不足、老矿品位下行使未来1至2年供给弹性仍偏低,而电网、储能、新能源及AI数据中心等新兴需求仍处于扩张周期。
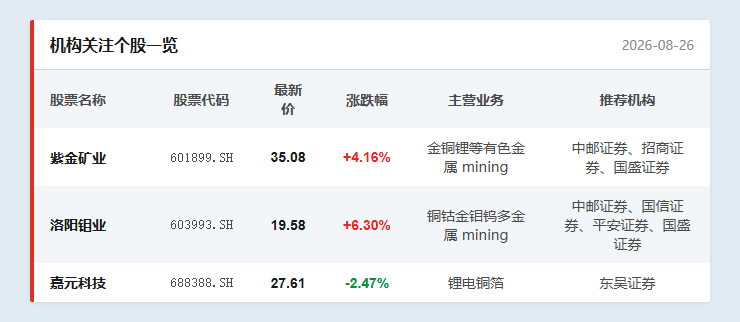
二、机构关注个股一览
参考研报来源:
华泰期货-《新能源及有色金属周报:铜价维持强势,关注宏观方面变化》-2026年8月22日
信达期货-《铜周报:矿端偏紧强化支撑,旺季需求等待验证》-2026年8月22日
国泰君安期货-《铜产业链周度报告》-2026年8月22日
本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。


