中国银行保险资产管理业协会贺竹君:保险资金规模稳增、配置优化
21世纪经济报道记者 林汉垚
9月12日,由21世纪经济报道主办,上海浦东发展银行联合主办的“2026资产管理年会”在上海隆重举行。
会上,中国银行保险资产管理业协会党委委员、秘书长贺竹君发表主旨演讲指出,我国保险资金运用余额已迈上40万亿元新台阶,近五年复合增速达13.5%,与规模逾33万亿元的银行理财共同构成了大资管市场的核心资金底座。
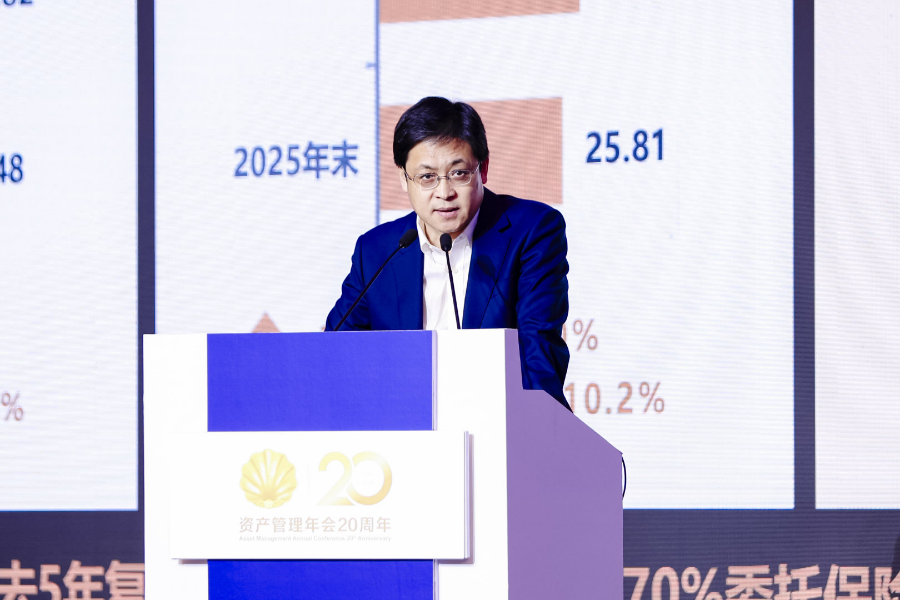
伴随资产规模稳步扩容,保险资金正面对利率低位振荡、优质资产供给不足与波动常态化“三大约束”。贺竹君表示,保险资金通过深化资产负债联动、大幅拉长资产久期、发力“新哑铃形”权益配置及服务新质生产力等举措,已形成应对框架,利差风险隐患得到有力遏制。
险资将成AI基建重要资金提供者
截至目前,险资运用余额已站上40万亿元关口,其中保险公司与资管公司受托形成的专户业务占比超过70%,规模接近30万亿元。
虽然保险资金规模日益增长,但其投资环境也面临着一些挑战。
贺竹君将当前保险资金投资环境概括为利率持续下行和低位振荡、优质资产供给不足,以及加配权益资产带来的波动加大三个约束条件。
利率走低对寿险业资产与负债两端均产生持续影响。
在资产端,新增资产配置收益逐步走低,存量高收益资产陆续到期,保费平稳增长使得再投资承压显著;
在负债端,既往销售的高预定利率保单成本难以随市场利率迅速下调,尽管调低成本的新单规模持续扩容,但短期内滚动平滑整体存量成本仍需时间。
面对潜在的利差损风险,全行业正以资产负债紧密联动为战略抓手,精准管控风险隐患。
贺竹君强调,监管部门出台的组合拳战略判断非常精准,核心逻辑在于优先控制与压降负债成本,而非将成本压力盲目转嫁至资产端。具体举措包括建立预定利率与市场利率挂钩及动态调整机制、全面推行“报行合一”压缩渠道销售费用,以及大力推动产品结构转向浮动收益型分红险。
在资产配置上,保险资金则通过拉长久期、增配权益、巩固拓展非标投资和适当开展境外多元化配置进行应对。
贺竹君特别提到,险资近年来增配超长期利率债,尤其是地方政府债。15年期以上地方政府债在债券配置中占比超过60%;2025年长久期政府债增配30%,债券久期拉长至约14年。
从资产负债久期缺口看,全行业大致控制在五年以下,头部险企已控制在两年以内。面对优质非标供给下降,险资正通过优化配置结构、创新产品等方式,投向新基建、AI基础设施、新能源、储能、算力中心和数据中心等领域。
贺竹君判断,保险资金将成为AI基础设施建设的重要资金提供者。
险资在权益端呈现“新哑铃形”配置格局
贺竹君分析,当前险资波动呈现长债利率风险与权益资产波动的“双重扰动”。一方面,15年期以上超长债持仓高企,新会计准则下九成以上债券被划分为FVOCI(以公允价值计量且其变动计入其他综合收益),利率基点微调也会放大持仓账面公允价值波动。
另一方面,权益资产在保险资金总配置盘子中占比已突破16%,创下历史新高。权益持仓的扩容有效分享了实体经济与资本市场的成长红利,但对投资经理的波动回撤控制提出了极高要求。
贺竹君表示,为主动驾驭常态化波动,险资在权益端逐步演化出清晰的“新哑铃形”配置格局。
哑铃的一端配置高股息、低波动的红利资产,目前平均贡献4%至5%的稳健股息回报,有效发挥权益底仓的“类票息”防御作用,其中通过港股通布局的高股息资产规模已突破万亿港元;哑铃的另一端则积极稳健地增配通信、半导体、硬科技等具备高成长潜力的核心赛道标的,当前持仓占比约为16%至17%,用于敏锐捕捉产业技术升级带来的超额资本利得。
投研能力与风控工具的升级也成为波动管理的重要手段。
此外,贺竹君表示,构建多资产、多策略、多工具投研体系,优化会计核算也是增强波动管理能力的重要手段。
贺竹君强调,围绕长钱长配、波动管理与低利率对冲,仍需技术工具与相关政策进一步支持,包括负债准备金与偿付能力因子计量、股票长期入市政策完善及资产负债联动体系深化。金融监管总局资产负债管理新规已出台,期待全面落地,推动形成更紧密的资负联动体系。


