中贷协更名扩业!四类地方金融组织自律监管补位
21世纪经济报道记者李览青
9月14日,原中国小额贷款公司协会官方网站发布《中国小额贷款业协会关于名称变更情况的公告》(以下简称《公告》)。
《公告》显示,按照国家金融监管总局工作指导要求,经民政部批准,中国小额贷款公司协会于2026年8月更名为中国小额贷款业协会(以下简称“中贷协”),将小额贷款公司、典当行、商业保理公司、地方资产管理公司四类地方金融组织均纳入会员服务范围。
小额贷款业协会在《公告》中表示,将以此次更名为契机,进一步夯实工作基础、强化履职担当,更好地发挥“自律、维权、服务、协调”作用,提高对会员分类分级精准服务水平,切实履行辅助监管职能,全力服务行业稳健发展。
小贷行业持续“瘦身”
央行自2010年开始披露我国小额贷款公司统计数据报告,直到2025年三季度末,相关数据披露已近十五年。
十五年间,小额贷款行业经历了高速增长,到2015年行业规模达到巅峰。数据显示,2010至2015年间,小额贷款公司数量从2614家急速增至8910家,小额贷款公司贷款余额规模从1975亿元增至9412亿元,全国范围内小贷行业从业人员数量超过11万人。
2017年11月,《关于立即暂停批设网络小额贷款公司的通知》发布,行业增长踩下“刹车”,此后对小贷行业的监管政策密集出台,引导地方小贷机构深耕所在区域,专注主责主业发展,小贷行业持续收缩。
央行数据显示,截至2025年9月末,全国共有小额贷款公司4863家,较十年前的顶峰时期几乎减半,而2024年12月末,全国小额贷款公司仍有5257家,2025年前三季度小额贷款公司累计减少近400家,相当于每天约1.5家小额贷款公司“消失”。而自去年三季度末以来,官方至今尚未披露最新数据。
地方金融组织集中纳入监管
中贷协的更名背后,是近年来地方金融组织监管框架的系统性重塑。
所谓地方金融组织,通常指小额贷款公司、融资担保公司、区域性股权市场、典当行、融资租赁公司、商业保理公司、地方资产管理公司以及地方各类交易场所等十一类机构。2017年全国金融工作会议后,上述机构的监管事权逐步划转至地方政府,2018年起,各地陆续挂牌成立地方金融监督管理局,“类金融”业态自此有了属地化的监管归属。
不过属地化监管存在的一个问题是,各地监管标准不一、执法尺度参差不齐,导致部分业态长期处于“弱监管”状态。2021年底,央行发布《地方金融监督管理条例(草案征求意见稿)》,首次拟将地方各类金融业态纳入统一监管框架,明确“7+4”类机构的业务红线,但该条例至今尚未正式出台。
转折发生在2023年。当年5月,国家金融监督管理总局挂牌,并在内设机构中专设地方金融监管司,负责拟订小贷公司、融资担保、商业保理等地方金融组织的监管制度。随后召开的中央金融工作会议进一步定调“全面加强金融监管”,提出将各类金融活动全部纳入监管的要求,为地方金融组织的“补位式”监管按下加速键。
2025年1月,金融监管总局发布《小额贷款公司监督管理暂行办法》,这是小贷行业首部全国统一的部门规章层级监管制度,办法明确省级地方金融管理机构对辖内小贷公司监管和风险处置负总责,要求地方金融管理机构每年选取一定比例机构开展现场检查、三年实现全覆盖。与此同时,商业保理、地方资产管理公司等业态的监管制度也在研究制定之中。
尽管《地方金融监督管理条例》仍未正式出台,但是多地已先行通过地方立法补齐制度空白,例如2026年3月1日起施行的《重庆市地方金融条例》是中央金融工作会议后全国首部地方性金融法规。
在“建制度”的同时,“清存量”也在同步推进。自2024年起,金融监管总局指导各地启动地方金融组织专项规范整治。根据金融监管总局2026年3月披露的信息,截至2025年12月末,小额贷款公司等六类地方金融组织数量较历史峰值下降超过55%,2024年以来累计清退不合规机构超过5600家。
协会“扩业”:自律监管补位
值得注意的是,此次纳入中贷协会员范围的四类机构,除小贷公司以外,此前均无全国统一的行业自律组织。
记者注意到,在更名的同时,中贷协官网对协会简介中的相关表述也进行了调整,明确中贷协成为“覆盖四类机构的唯一一家全国性行业自律组织”。
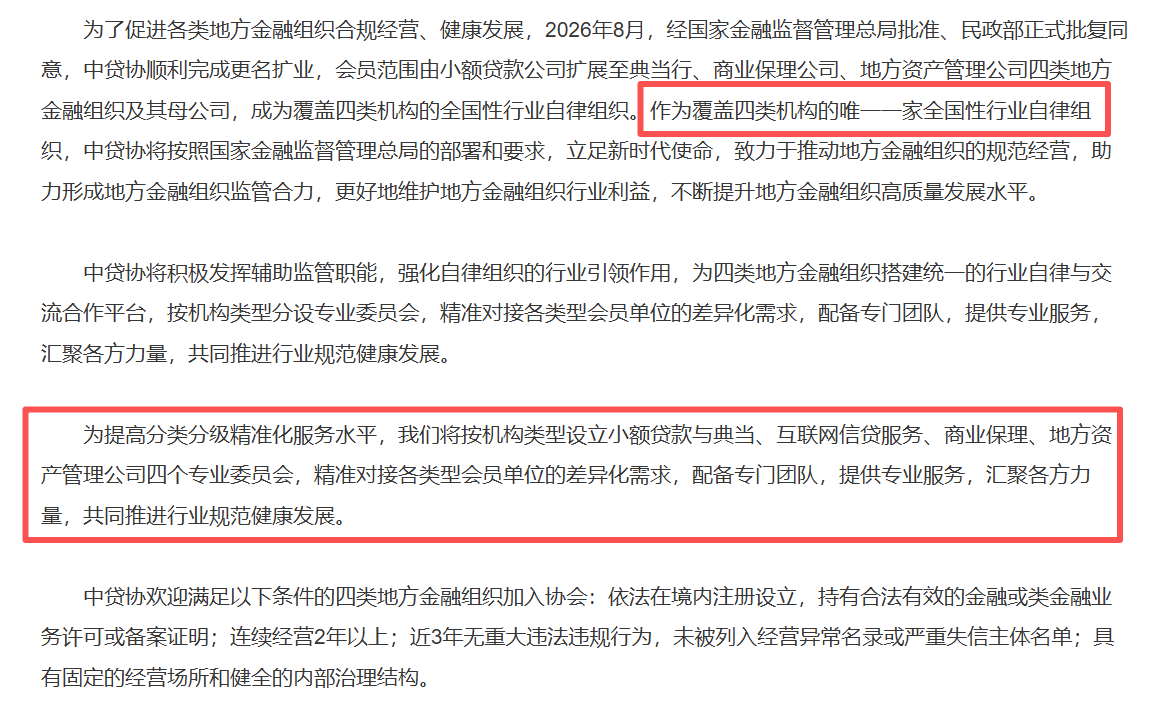
(图为中贷协官网“协会简介”相关变更内容)
实践中,四类机构的监管归口几经变更:典当行、商业保理公司此前分属商务部监管,2018年机构改革后监管职责划转至原银保监会;地方资产管理公司自2016年起由原银保监会批量批复设立,主要负责辖内不良资产的收购处置。划转之后,除小贷公司外,其余三类机构长期缺乏全国性行业自律平台,行业自律与辅助监管职能存在明显空白。
根据协会官网披露,更名后中贷协将按机构类型分设小额贷款与典当、互联网信贷服务、商业保理、地方资产管理公司四个专业委员会,精准对接各类型会员单位的差异化需求;入会门槛方面,协会明确要求申请机构连续经营2年以上、近3年无重大违法违规行为、未被列入经营异常名录或严重失信主体名单。
有业内人士对记者分析称,在中央金融管理部门派出机构主导的地方金融监管体制下,行业协会承担的“自律+辅助监管”角色正被赋予更高权重,更名扩业一方面是为四类机构搭建统一的自律与交流平台,另一方面也是监管触角的延伸,通过会员分类分级管理、行业信息报送与合规培训,监管侧能够更早识别行业风险信号。
从“野蛮生长”到“减量提质”,再到纳入统一监管框架,中贷协的更名扩业背后,是地方金融组织十年变迁,也是中国金融监管体系“全覆盖、无死角”改革的一个缩影。业内认为,未来围绕四类机构的监管制度仍将持续补齐,而在监管套利空间加速出清的背景下,地方金融组织的生存逻辑,已经从牌照与流量,转向合规与专业。


