首批摊余成本债基上线,千亿增量资金“奔赴”债市
21世纪经济报道记者 李域
中小公募机构布局新产品的窗口期打开。
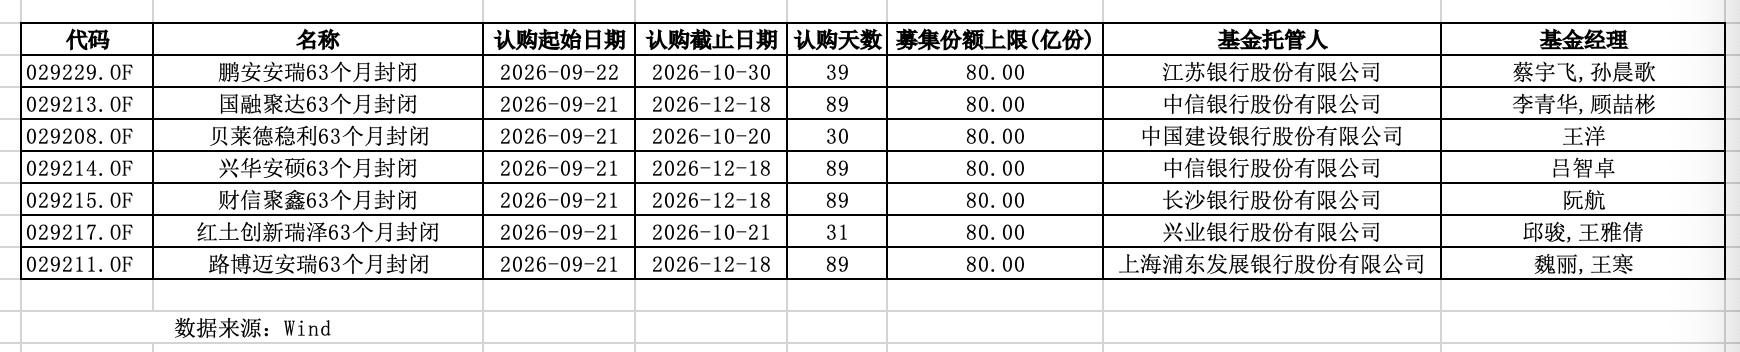
上周刚获批的首批15只摊余成本债基中,已有7只产品定档发行。公开信息显示,这7只产品的管理费年费率均为0.15%,托管费率均为0.05%。按单只80亿元的募集上限测算,首批15只产品有望为市场带来约1200亿元的增量配置资金。
摊余成本法债券基金是一种采用摊余成本法估值、封闭运作定期开放的债券基金,产品具有净值波动小、稳健增长的特点。此类产品自2022年以来已鲜有新产品成立,本次重启备受市场瞩目。
华东某中小公募基金相关人士表示,该产品是公司在中长期封闭债基布局上的关键起点,标志着公司产品线进一步丰富,填补了中长期封闭债券品类的空白。这不仅为后续产品落地运作筑牢基础,也有助于完善公司公募产品矩阵,增强对偏好长期稳健收益的客户的服务能力。
集体发行
摊余成本债基发行节奏受到行业密切关注。
9月14日,尚正基金、国融基金、华西基金、鹏安基金、财信基金、红土创新基金、百嘉基金、朱雀基金、联博基金、兴合基金、兴华基金、路博迈基金、贝莱德基金、安联基金、易米基金等15家基金公司旗下的63个月封闭式债基正式获批。
获批不到一周,7只产品陆续敲定发行档期。9月16日,路博迈基金发布路博迈安瑞63个月封闭式债券型证券投资基金基金份额发售公告。基金发售期为2026年9月21日至2026年12月18日。紧随其后,贝莱德稳利63个月封闭式债基、红土创新瑞泽63个月封闭式债基、财信聚鑫63个月封闭式债基、兴华安硕63个月封闭式债基、国融聚达63个月封闭式债基相继发布公告,自9月21日起开始发行。鹏安安瑞63个月封闭式债基将于9月22日起公开发售,募集上限为80亿元(不包括募集期利息)。
从目前确定发行日期的7只产品来看,管理费年费率均为0.15%,托管费率均为0.05%。中信证券研究测算,首批15只摊余成本债基按80亿元上限募集,合计可形成1200亿元基金净资产。参考现有摊余债基约138%至140%的平均杠杆水平,扣除现金、应收款及流动性备付后,预计可形成1500亿元左右的有效配置需求。
中金公司固收团队曾表示,新批摊余成本债基或带来5年普通信用债的边际增量需求,短期内情绪利好或带来中长期信用债的利差压缩,不过最终利差表现仍取决于市场趋势。
渠道机会
目前,已定档发行的7只产品托管人均为银行机构。其中,中信银行是2只产品的托管人,其余5只产品托管人来自5家银行,分别为江苏银行、建设银行、兴业银行、长沙银行、浦发银行。
具体来看,中信银行托管国融基金、兴华基金旗下摊余成本债基;浦发银行托管路博迈基金旗下摊余债基,兴业银行、长沙银行、建设银行、江苏银行分别托管红土创新基金、财信基金、贝莱德基金、鹏安基金旗下摊余成本债基。
据记者此前了解,浦发银行还将托管联博基金、尚正基金旗下摊余成本债基;兴业银行将托管朱雀基金、百嘉基金等旗下的摊余成本债基。
托管资格的背后,比拼的不仅是托管费率。中信证券明明团队认为,由于单一投资者持有比例受到一定的监管限制,摊余成本债基的托管竞争更取决于银行能否协同自营、理财子公司及其他机构客户完成资金募集,客户覆盖与内部资源整合能力或成为银行争取相关业务的重要因素。
此外,业内人士表示,多数银行渠道对合作公募设有管理规模、历史业绩等硬性门槛,缺乏品牌效应和存量规模的中小公募,通常很难进入主流渠道合作名单。摊余成本债基净值稳、单只规模上限高,托管合作的达成也为中小公募打开了主流渠道的合作空间,有助于加强与银行等机构的渠道合作。
突围契机
当前,公募行业马太效应持续加剧,中小基金公司的生存面临挑战。
本次集中申报63个月封闭式摊余成本债基,源于监管层面支持中小公募差异化发展的政策导向。该类产品在中小公募整体产品线当中具备重要价值,填补封闭式运作、摊余估值品类的业务空白,丰富固收产品体系。
目前,第二批13只产品已于9月11日完成上报。博道基金、东财基金、泰信基金、东方阿尔法基金、苏新基金、泉果基金、中海基金、恒越基金、博远基金、汇泉基金、益民基金、汇百川基金、瑞达基金等机构,已经提交各自摊余成本债券基金申报材料。
在业内人士看来,摊余成本债基重启,对中小公募而言是一次意义重大的发展机遇。首先,摊余成本债基带来稳定管理费收入,能够直接缓解中小公募经营压力;其次,产品形成的管理规模,可以提升中小公募在银行、理财等机构端的准入资质,为旗下其他产品销售提供筹码。借助这一轮政策窗口,中小公募可以获得更多资源,投入个性化产品打磨,争取走出一条差异化发展路径。


